

Manhattan sitzt auf einem Goldschatz. Schon seit den 1920-Jahren verwaltet die Federal Reserve Bank of New York in ihrem Hauptgebäude im Auftrag von Regierungen, anderen Zentralbanken und internationalen Institutionen das Edelmetall. 2024 lagerten dort mehr als 500.000 Goldbarren mit einem Gesamtgewicht von 6.331 Tonnen. Statische Bedenken gibt es nicht, der Tresorraum befindet sich rund 24 Meter unter dem Strassenniveau und liegt damit etwa 15 Meter unter dem Meeresspiegel. Dort sitzt er direkt auf dem Felsgestein der Insel Manhattan. Die Sicherheitsvorkehrungen sind enorm: Beispielsweise wird der einzige Zugang von einem 90 Tonnen schweren Stahlzylinder abgesperrt.
Heftige Korrektur
Und doch sind in den vergangenen Monaten enorme Werte aus dem rund um die Uhr bewachten Gebäude mit seinen dicken Mauern »verschwunden«. Die Klienten der New Yorker Fed mussten genauso wie alle anderen institutionellen und privaten Goldbesitzer eine heftige Preiskorrektur hinnehmen. Noch im Januar hatte die mehrjährige Aufwärtsfahrt zu einem Rekordhoch von knapp 5.600 US-Dollar je Feinunze geführt. Gegenüber diesem Top gab das Edelmetall um bis zu knapp 30 Prozent nach (siehe Grafik 1).
Grafik 1: Wertentwicklung Gold
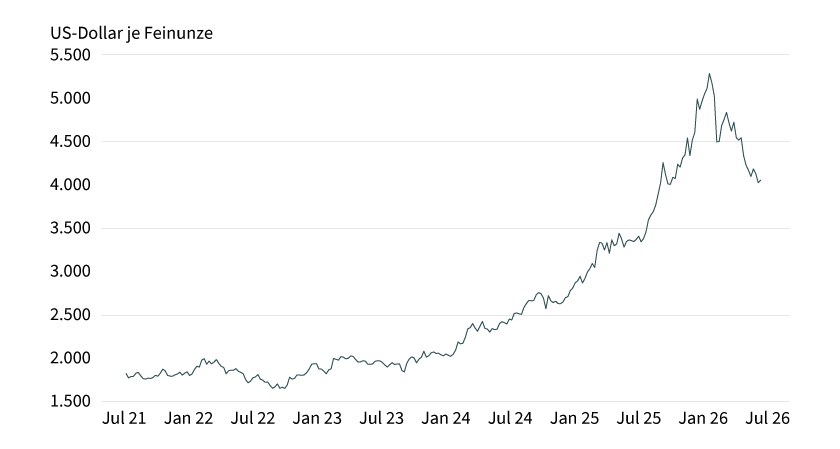
Stand: 24. Juli 2026; Quelle: LSEG
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Rechtlichen Hinweisen.
Nach der historischen Rally – bis zum Allzeithoch hatte sich der Goldpreis innerhalb von zwölf Monaten verdoppelt – waren Gewinnmitnahmen respektive eine Konsolidierung völlig normal. Aus fundamentaler Sicht entpuppten sich die Zinserwartungen als starker Bremsklotz. Anfang des Jahres galt es an den Märkten noch als eine ausgemachte Sache, dass die Fed und andere Notenbanken ihre Geldpolitik lockern werden. Doch mit dem neuen Krieg im Iran veränderten sich die Erwartungen schlagartig. Der Waffengang führte zu steigenden Energiepreisen und heizte die Inflationsraten neu an.
Fed im Dilemma
Während die Europäische Zentralbank ihre Leitsätze im Juni bereits erhöht hat, zögerte die US-Notenbank. Fest steht, dass auch der neue Mann an der Fed-Spitze, Kevin Warsh, einen im Weissen Haus gehegten Wunsch (noch) nicht erfüllen konnte. Anders als von Präsident Donald Trump gefordert, senkte er die Zielrate sowohl im Juni als auch im Juli nicht, sondern liess sie auf der Spanne von 3,50 bis 3,75 Prozent. Nach der Sommerpause könnte die Fed sogar dazu gezwungen sein, die Zinsen zu erhöhen.
Im Juni lag der U.S. Consumer Price Index (CPI) um 3,5 Prozent über dem Niveau des Vorjahres. Damit hatte sich die Teuerung gegenüber Mai 2026, als sie auf 4,2 Prozent hochgeschnellt war, abgeschwächt. Wenngleich der Rückgang von Donald Trump als grosser Erfolg gefeiert wurde, lag die Inflation deutlich über dem von der Fed angepeilten Niveau von 2 Prozent. Kevin Warsh lässt bisher keine Zweifel aufkommen, dass er seinen Job ernst nimmt. »Die Fed duldet keine dauerhaft erhöhte Inflation«, sagte der oberste Währungshüter der Staaten Mitte Juli bei einer Anhörung im Kongress.
Spezielle Eigenschaft
Derweil hat sich der US-Arbeitsmarkt zu Beginn des Sommers abgekühlt. Die Vollbeschäftigung ist neben der Eindämmung der Inflation das zweite zentrale Ziel der Geldpolitik. Obwohl der stockende Jobmotor für eine Lockerung spricht, zogen die US-Dollar-Renditen deutlich an. Der 10-jährige Treasury warf Ende Juli zwischenzeitlich 4,71 Prozent ab. Dieses Ertragsniveau hatte die US-Staatsanleihe zuletzt Anfang 2025 gesehen. In einem derartigen Umfeld ging die Eigenschaft von Gold als Krisenwährung ziemlich unter. Dabei ist die Geopolitik angesichts der Eskalation im Nahen Osten, dem Krieg in der Ukraine und vielen weiteren Konflikten angespannter denn je. Nach Ansicht von Commerzbank Research könnte der Schutzstatus des Edelmetalls über kurz oder lang wieder zum Tragen kommen. »Trotz des aktuellen Preisrückgangs bleibt Gold als sicherer Hafen relevant«, stellen die Analysten fest.
Ausserdem erachten sie die Erwartungen von Zinserhöhungen als überzogen. Commerzbank Research rechnet vielmehr damit, dass die Fed den Leitsatz im kommenden Jahr »unter zunehmendem Druck der US-Regierung« weiter senkt. In einem Kommentar von Mitte Juli skizzieren die Analysten noch ein Argument für das wichtigste Edelmetall: »Die Zentralbanken sind weiterhin an einer Aufstockung ihrer Goldreserven interessiert.«
Schon jetzt greifen diese Institutionen beherzt zu. Zwischen 2021 und 2025 haben die globalen Notenbanken im Schnitt pro Jahr mehr als 900 Tonnen Gold erworben. Damit lag die gemittelte Menge um knapp das Doppelte über dem vorhergehenden 5-Jahres-Zeitraum. Und auch den jüngsten Rücksetzer haben die Notenbanken offenbar genutzt, um ihre in New York und anderswo lagernden Bestände aufzustocken. Laut Zahlen des World Gold Councils kauften die Zentralbanken von Januar bis März 2026 in Summe knapp 244 Tonnen Gold – die grösste Menge für ein Quartal seit Ende 2024 (siehe Grafik 2).
Grafik 2: Goldkäufe der Notenbanken
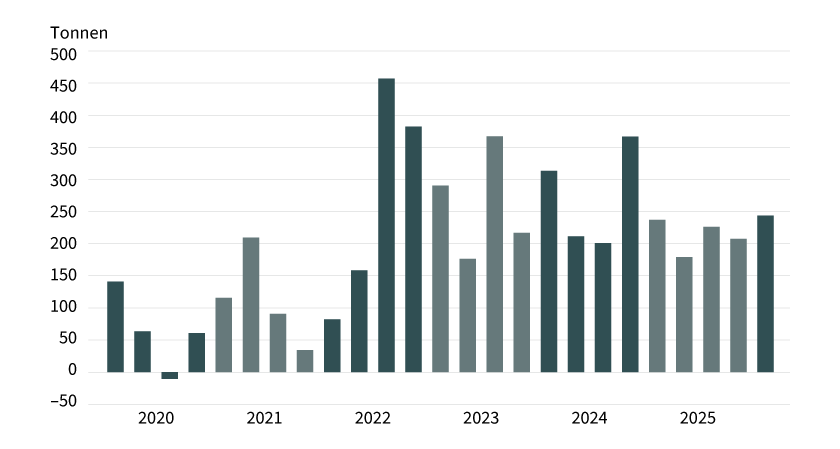
Stand: 31. März 2026; Quelle: World Gold Council
Trendwende möglich
Commerzbank Research gibt einen positiven Ausblick ab: »Wir rechnen mit einem Goldpreis von 4.800 US-Dollar je Feinunze am Jahresende.« Aus charttechnischer Sicht hat sich das Edelmetall zuletzt im Bereich von 4.000 US-Dollar stabilisiert. Erste Anläufe, dem Abwärtstrend der vergangenen Monate zu entkommen, sind allerdings gescheitert. Man darf gespannt sein, welche Kräfte sich in den kommenden Monaten durchsetzen. Sollte die Inflation am Drücker bleiben und die Fed tatsächlich die Zügel straffen, könnte Gold einen schweren Stand haben. Falls der Preisdruck dagegen nachlässt und sich die geldpolitischen Perspektiven wieder in Richtung Lockerung verschieben, wäre ein Comeback möglich.
