


Private Credit umfasst inzwischen ein Volumen von mehr als 2 Billionen US-Dollar.2 Die Anlageklasse ist damit längst etabliert. Gleichzeitig verschärft der Wettbewerb die Unterschiede zwischen den Strategien. Einige Manager halten an bewährten Schutzmechanismen fest. Andere lockern ihre Standards, um Mandate zu gewinnen. Die Wahl des richtigen Managers wird daher immer wichtiger.
Diese Unterschiede sind entscheidend. Nachhaltige Erträge über den Kreditzyklus hinweg hängen von wirksamen Schutzmechanismen ab. Sie ermöglichen es Kreditgebern, frühzeitig auf Probleme bei Kreditnehmern zu reagieren. Da die Entwicklung von Inflation und Zinsen weiterhin unsicher ist, gewinnen diszipliniertes Underwriting und ein angemessener Kreditgeberschutz weiter an Bedeutung.
Langfristige Ergebnisse hängen davon ab, wie gut diese Schutzmechanismen greifen und wie konsequent Abwärtsrisiken gesteuert werden. Nach unserer Erfahrung kann es wichtiger sein, Kreditverluste zu vermeiden, als für zusätzliche Rendite Abstriche bei den Underwriting-Standards zu machen.
PRIVATE CREDIT NACH DER KRISE
Private Credit gewann nach der globalen Finanzkrise an Bedeutung. Strengere Regeln und eine veränderte Geldpolitik führten dazu, dass grosse Banken ihre Kreditvergabe einschränkten. Finanzintermediäre ausserhalb des Bankensektors schlossen diese Lücke.
Für die meisten Manager reichte eine solide Umsetzung aus, um attraktive Renditen zu erzielen. Die Anlageklasse übertraf traditionelle festverzinsliche Anlagen bei fast allen risikobereinigten Kennzahlen. Gleichzeitig hielten die Zentralbanken die Zinsen niedrig, und Sponsoren investierten Rekordbeträge an verfügbarem Kapital. Dieses günstige Umfeld verdeckte jedoch, dass bei den Standards zunehmend Kompromisse gemacht wurden.
Die Aussicht auf attraktive Renditen zog neue Wettbewerber an. Weniger disziplinierte Manager lockerten den Kreditgeberschutz, um Mandate zu gewinnen. Dadurch stiegen die Risiken. Solange die Rahmenbedingungen günstig blieben, hatte dies kaum spürbare Folgen. Heute pendeln sich die Zinsen auf einem neuen Niveau ein, und die Kreditmärkte erfordern eine sorgfältigere Auswahl. Deshalb ist Underwriting-Disziplin besonders wichtig.
Diese Risiken sind bei Finanzierungen grosser Unternehmen besonders ausgeprägt, da dort der Wettbewerb am stärksten ist. Im Jahr 2010 enthielten noch 95 % der Neuemissionen am breit syndizierten Kreditmarkt Covenants zum Schutz der Kreditgeber. 2025 galten dagegen 90 % der Neuemissionen als Covenant-lite.1
COVENANT-DISZIPLIN KANN DIE RESILIENZ STÄRKEN
PGIM hat bei seiner Kreditvergabe im Core- und unteren Mid-Market-Segment durchgehend an Covenants festgehalten.
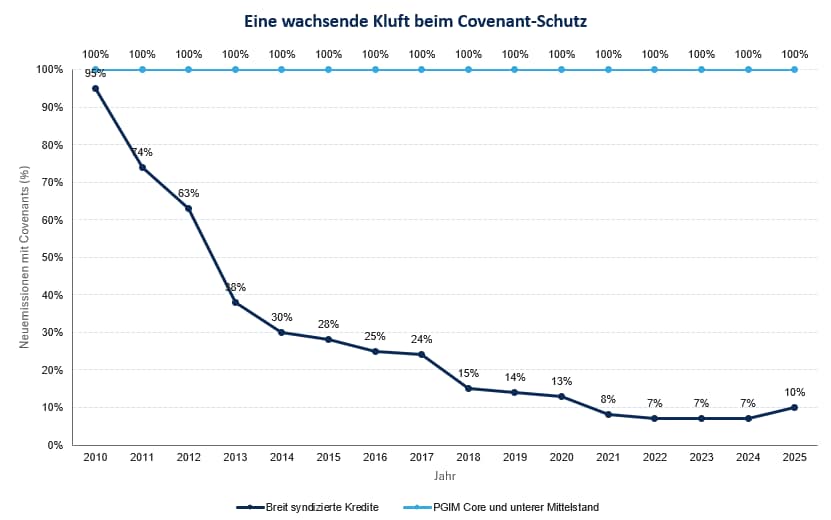
Quelle: S&P LCD Quarterly Leveraged Loan Review, Stand: 31. Dezember 2025. PGIM, Stand: 31. Dezember 2025; historische Covenant-Daten von PGIM für das Core-/untere Mid-Market-Segment, einschliesslich Daten von Deerpath ab 2008.
VORTEILE DES MID-MARKET-SEGMENTS
Covenant-lite-Strukturen sind heute weit verbreitet. Hinzu kommen bei einigen Direct-Lending-Transaktionen mit Grossunternehmen eine höhere Verschuldung beim Einstieg und ein verstärkter Einsatz von Payment-in-Kind-Zinsen («PIK»). Wenn sich die Geschäftsentwicklung verschlechtert, können diese Faktoren den Sicherheitspuffer für Kreditgeber zusätzlich verringern. Der Mid-Market weist dagegen ein anderes Risikoprofil auf.
Unternehmen in diesem Segment haben häufig weniger Finanzierungsmöglichkeiten. Zudem werden sie seltener von Grossbanken oder über syndizierte Märkte finanziert. Erfahrene Kreditgeber können deshalb oft stärker auf die Kreditstruktur und die laufende Überwachung Einfluss nehmen. Auch der direkte Austausch mit den Kreditnehmern ist meist enger.
Maintenance Covenants, eine konservative Verschuldung beim Einstieg und enge Beziehungen zu den Kreditnehmern schaffen zusätzliche Handlungsmöglichkeiten der Kreditgeber. Entscheidend ist dabei der laufende Monitoring-Prozess: Durch regelmässige Berichterstattung, die Überwachung finanzieller Kennzahlen und die Einhaltung von Covenants können potenzielle Probleme frühzeitig erkannt werden. Dies ermöglicht es Kreditgebern, bereits bei ersten Anzeichen einer Verschlechterung aktiv zu werden, lange bevor Unternehmenswerte nachhaltig beeinträchtigt werden. Gerade im Private-Credit-Bereich ist dieses proaktive Kreditmonitoring von grosser Bedeutung, da Restrukturierungen, Sanierungen und Rückflüsse oftmals über einen längeren Zeitraum erfolgen und eine enge Begleitung der Kreditnehmer erfordern.
Im Mid-Market können Manager nicht nur mit Private-Equity-Sponsoren, sondern auch direkt mit inhabergeführten Unternehmen zusammenarbeiten. Manager mit starken Sourcing-Kompetenzen, guten Beziehungen und diszipliniertem Underwriting sind dabei im Vorteil. Sie erhalten Zugang zu gesponserten und nicht gesponserten Transaktionen und können in beiden Bereichen attraktive Relative-Value-Chancen identifizieren.
AUSWAHL EINES MANAGERS
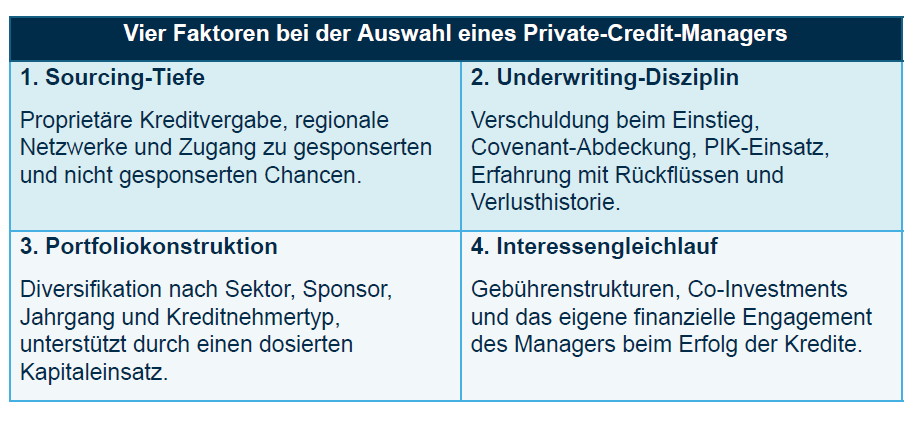
Bei der Managerauswahl ist zunächst die Sourcing-Tiefe wichtig. Der direkte Zugang zu geeigneten Krediten bleibt im Private-Credit-Markt eine knappe Ressource. Manager mit breiten regionalen Netzwerken, direkten Beziehungen zu Unternehmen und Zugang sowohl zu Private-Equity-unterstützten als auch zu eigentümergeführten Unternehmen können über Marktzyklen hinweg selektiver vorgehen.
Auch die Underwriting-Disziplin ist entscheidend. Anleger sollten unter anderem die Verschuldung beim Einstieg, die Covenant-Abdeckung, den laufenden Monitoringprozess und den Einsatz von Payment-in-Kind-Zinsen prüfen. Ebenso relevant sind die Erfahrung des Managers mit Rückflüssen und seine Verlusthistorie. Diese Faktoren zeigen, ob ein Manager auf eine nachhaltige Kreditauswahl setzt oder für zusätzliche Rendite höhere Risiken eingeht.
Ebenso wichtig ist die Portfoliokonstruktion. Konzentrationsrisiken in Private-Credit-Portfolios werden leicht unterschätzt. Sie können sich etwa aus der Verteilung nach Sektor, Sponsor, Jahrgang oder Kreditnehmertyp ergeben. Ein resilientes Portfolio braucht deshalb eine gezielte Diversifikation, einen dosierten Kapitaleinsatz und ein umsichtiges Liquiditätsmanagement. Dabei dürfen die Underwriting-Standards nicht beeinträchtigt werden.
Auch der Interessengleichlauf gehört zur Due Diligence. Gebührenstrukturen, Co-Investments und das eigene finanzielle Engagement des Managers dienen als wichtige Signale für die Qualität der Governance und die Ausrichtung der Anreize. Ein signifikanter eigener Kapitaleinsatz "skin in the game" kann dabei als glaubwürdiges Signal interpretiert werden, dass der Manager die gleichen Risiken trägt wie seine Investoren und seine Entscheidungen auf langfristigen Kapitalerhalt und Wertschaffung ausrichtet.
DISZIPLIN STÄRKT DIE RESILIENZ
Der globale Private-Credit-Ansatz von PGIM folgt diesen Grundsätzen. Wir konzentrieren uns auf Direct Lending im Core- und unteren Mid-Market-Segment. Im Mittelpunkt stehen erstrangige, vorrangig besicherte Kredite, eine konservative Verschuldung beim Einstieg und ein robuster Kreditgeberschutz. Dazu gehören Maintenance Covenants bei jedem Kredit.3
Wir stellen Verlustvermeidung, Kapitalerhalt und diszipliniertes Underwriting in den Vordergrund. Ergänzt wird dieser Ansatz durch ein engmaschiges Kreditmonitoring mit laufender Überwachung von Covenants und Frühwarnindikatoren, um potenzielle Risiken frühzeitig zu erkennen und zu adressieren. Für höhere Renditen machen wir keine Abstriche bei der strukturellen Qualität. Bei Private Credit kann der langfristige Zinseszinseffekt aus vermiedenen Wertminderungen und erhaltenem Kapital wichtiger sein als Unterschiede bei der ausgewiesenen Rendite.
Private Credit bleibt eine attraktive Anlageklasse für Anleger, die Erträge, Diversifikation und Zugang zu direkt ausgehandelten Krediten suchen. Resilienz entsteht jedoch nicht automatisch. Sie wird mit jedem Kredit und jedem Covenant und seiner Überwachung aufgebaut. Im heutigen Markt zählt die Managerauswahl daher zu den wichtigsten Erfolgsfaktoren. Sie kann langfristig tragfähige Strategien von solchen unterscheiden, die bei der nächsten Wendung im Kreditzyklus anfälliger sind.
Erfahren Sie hier, wie die globale Private-Credit-Plattform von PGIM Resilienz über die ausgewiesene Rendite hinaus anstrebt.
Quellen:
1Quelle: S&P LCD Quarterly Leveraged Loan Review, Stand: 31. Dezember 2025.
2Quelle: Preqin, The Future of Alternatives in 2030, Oktober 2025.
3Quelle: PGIM, Stand: 31. Dezember 2025; S&P LCD Quarterly Leveraged Loan Review, Stand: 31. Dezember 2025.
Disclaimer:
Nur zur Verwendung durch Medien. Alle Anlagen sind mit Risiken verbunden, einschliesslich des möglichen Verlusts des eingesetzten Kapitals.
Verweise auf bestimmte Wertpapiere und deren Emittenten dienen ausschliesslich der Veranschaulichung und sind weder als Empfehlung zum Kauf oder Verkauf dieser Wertpapiere gedacht noch entsprechend auszulegen. Die genannten Wertpapiere können zum Zeitpunkt der Veröffentlichung im Portfolio gehalten werden oder auch nicht. Sofern sie gehalten werden, wird nicht zugesichert, dass sie auch künftig im Portfolio verbleiben.
Die hierin geäusserten Ansichten entsprechen den Auffassungen der Anlageexperten von PGIM zum Zeitpunkt der Abgabe der Kommentare, spiegeln möglicherweise nicht deren aktuelle Einschätzungen wider und können jederzeit ohne vorherige Ankündigung geändert werden. Weder die hierin enthaltenen Informationen noch die geäusserten Meinungen sind als Anlageberatung, als Angebot zum Verkauf oder als Aufforderung zum Kauf der hierin genannten Wertpapiere auszulegen. Weder PFI noch ihre verbundenen Unternehmen oder deren zugelassene Vertriebsmitarbeitende erbringen Steuer- oder Rechtsberatung. Kunden sollten sich im Hinblick auf ihre individuelle Situation von ihrem Rechtsbeistand, ihrer Buchhaltung und/oder einer Steuerfachperson beraten lassen. Bestimmte Informationen in diesem Kommentar stammen aus Quellen, die zum angegebenen Datum als zuverlässig erachtet wurden; wir können jedoch weder die Richtigkeit dieser Informationen garantieren noch deren Vollständigkeit zusichern oder gewährleisten, dass sie unverändert bleiben. Die hierin enthaltenen Informationen entsprechen dem Stand des Ausgabedatums (oder eines gegebenenfalls hierin genannten früheren Datums) und können jederzeit ohne vorherige Ankündigung geändert werden. Der Manager ist nicht verpflichtet, diese Informationen ganz oder teilweise zu aktualisieren; ebenso geben wir weder ausdrücklich noch stillschweigend Zusicherungen oder Gewährleistungen hinsichtlich ihrer Vollständigkeit oder Richtigkeit ab.
Alle hierin enthaltenen Projektionen oder Prognosen können jederzeit ohne vorherige Ankündigung geändert werden. Die tatsächlichen Daten können abweichen und sind hierin möglicherweise nicht berücksichtigt. Projektionen und Prognosen unterliegen einem hohen Mass an Unsicherheit. Daher sind sämtliche Projektionen oder Prognosen lediglich als repräsentativ für eine breite Spanne möglicher Ergebnisse anzusehen. Projektionen oder Prognosen beruhen auf Annahmen, können erheblich revidiert werden und sich aufgrund veränderter Wirtschafts- und Marktbedingungen wesentlich ändern.
Im Vereinigten Königreich werden die Informationen von PGIM Private Alternatives (UK) Limited mit eingetragenem Sitz in Grand Buildings, 1-3 Strand, Trafalgar Square, London, WC2N 5HR, herausgegeben. PGIM Private Alternatives (UK) Limited ist von der Financial Conduct Authority („FCA“) des Vereinigten Königreichs zugelassen und wird von ihr beaufsichtigt (Firm Reference Number 181389). Diese Materialien werden von PGIM Private Alternatives (UK) Limited an Personen herausgegeben, die gemäss den Vorschriften der FCA als professionelle Kunden gelten. Im Europäischen Wirtschaftsraum („EWR“) werden die Informationen von PGIM Luxembourg S.A. mit eingetragenem Sitz in 2, boulevard de la Foire, L-1528 Luxembourg, herausgegeben. PGIM Luxembourg S.A. ist von der Commission de Surveillance du Secteur Financier in Luxemburg zugelassen und wird von ihr beaufsichtigt (Registrierungsnummer A00001218); sie ist auf Grundlage eines europäischen Passes tätig. In bestimmten EWR-Ländern dürfen diese Informationen, sofern zulässig, entweder von PGIM Private Alternatives (UK) Limited oder von PGIM Limited unter Berufung auf Bestimmungen, Ausnahmen oder Genehmigungen präsentiert werden, die im Rahmen der vorübergehenden Zulassungsregelungen nach dem Austritt des Vereinigten Königreichs aus der Europäischen Union verfügbar sind. PGIM Private Alternatives (UK) Limited und PGIM Limited haben ihren eingetragenen Sitz in Grand Buildings, 1-3 Strand, Trafalgar Square, London WC2N 5HR. PGIM Private Alternatives (UK) Limited ist von der Financial Conduct Authority („FCA“) des Vereinigten Königreichs zugelassen und wird von ihr beaufsichtigt (Firm Reference Number 181389). PGIM Limited ist von der Financial Conduct Authority („FCA“) des Vereinigten Königreichs zugelassen und wird von ihr beaufsichtigt (Firm Reference Number 193418). Diese Materialien werden von PGIM Luxembourg S.A., PGIM Private Alternatives (UK) Limited und/oder PGIM Limited an Personen herausgegeben, die gemäss der jeweils geltenden lokalen Umsetzung der Richtlinie 2014/65/EU (MiFID II) und/oder gemäss den Vorschriften der FCA als professionelle Kunden gelten.
