Die Valoren von Centiel ziehen in der laufenden Börsenwoche um 9,6 Prozent auf 5,70 Franken an. Der Titel stabilisiert sich auf tieferem Niveau, nachdem es in einer fulminanten Rally bis Ende August noch auf ein Allzeithoch von 8,52 Franken hochging.
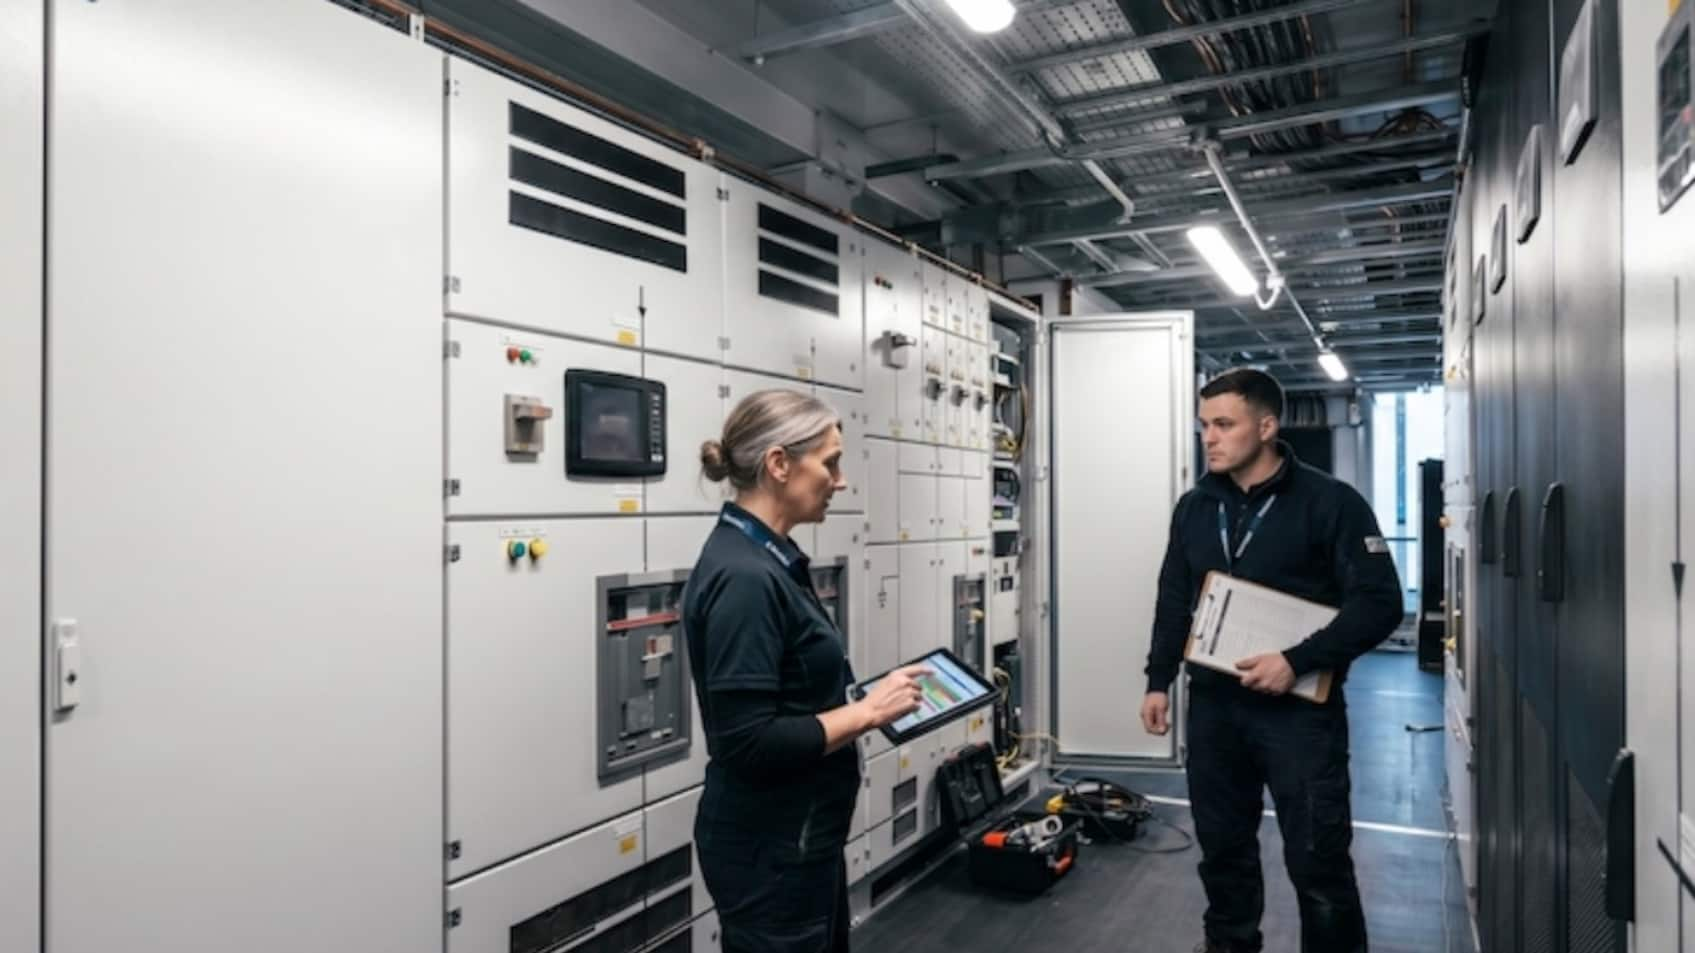
Grund für die Kursgewinne ist ein angepasstes Kursziel der UBS nahe dem Allzeithoch. Der Experte Stefan Vogel von der Schweizer Grossbank hat ihr Modell überarbeitet und das Kursziel auf 8,50 von 7,94 Franken erhöht bei einem unveränderten «Buy»-Rating. Dies, nachdem Vogel, Daten über sich im Bau befindliche Rechenzentren sowie geplante Kapazitätserweiterungen analysiert hatte. Der aktuelle Datensatz deutet auf eine deutliche Ausweitung der Projektpipeline hin. Demnach könnten kurz- bis mittelfristig rund 231 Gigawatt (GW) an Rechenzentrumskapazität hinzukommen gegenüber bisher 160 GW. Dieser Zuwachs führe bei den rechenzentrumsbezogenen Umsätzen von Centiel zu einem deutlich stärkeren Umsatzwachstum im kurz- bis mittelfristigen Zeitraum.
Die insgesamt höheren Umsatzschätzungen der UBS für die Geschäftsjahre 2027/28 eröffnen Centiel Spielraum für einen stärkeren Rückenwind bei den Margen, bedingt durch den operativen Hebeleffekt. Angesichts potenzieller Umsetzungsherausforderungen im Zusammenhang mit dem erwarteten deutlichen Umsatzanstieg bleibt der UBS-Experte jedoch hinsichtlich kurzfristiger Verbesserungen der Gewinnmargen des Konzerns vorsichtig. Die Margen beim Gewinn vor Zinsen und Steuern (Ebit) nach den Anpassungen im Geschäftsjahr 2026/27 dürften sich weitgehend in einer stabilen Spanne bewegen, bevor sie ab dem Geschäftsjahr 2028 deutlicher zulegen.
Etwas weniger optimistisch ist Christian Arnold von Oddo BHF, welcher das Kursziel vor zwei Wochen auf 6,90 von 7,20 Franken senkte und an der Einstufung «Outperform» festhielt. Hintergrund für das Herunternehmen des Kursziels ist die Guidancereduktion des Unternehmens. Der Experte Arnold von Oddo BHF passte seine Schätzungen entsprechend an. Während er die Umsatzerwartungen für 2026 senkte und für 2027 anhob, wurde die Schätzung für den Gewinn je Aktie 2026 aufgrund von Hochlaufkosten sowie höheren Abschreibungen und Finanzierungsaufwendungen deutlich reduziert. Obwohl die Verzögerung in den USA gewisse Ausführungsrisiken aufzeigte, bleibe die grundlegende Investmentstory intakt. Der wachsende Auftragsbestand unterstreiche das grosse Marktpotenzial jenseits des Atlantiks.
Centiel senkt Prognose nach Verzögerung bei US-Lieferungen
Zwar hatte Centiel die für Lieferungen in die USA erforderliche Zertifizierung erhalten und einen weiteren Grossauftrag über 51 Millionen US-Dollar erhalten, wie das Unternehmen am 12. Oktober mitteilte. Die Auslieferungen seien nun aber erst für 2027 geplant. Centiel senkte deshalb die Umsatz- und Margenprognose für 2026.
Für das laufende Geschäftsjahr rechnet Centiel mit einem Nettoumsatz von rund 55 Millionen Franken. Zuvor hatte das Unternehmen rund 65 Millionen Franken in Aussicht gestellt, einschliesslich eines erwarteten Beitrags aus dem US‑Geschäft. Im Vorjahr hatte der Umsatz 45,7 Millionen Franken betragen. In den Kernmärkten hält Centiel an der Erwartung eines organischen Wachstums von rund 20 Prozent fest.
Die um Transaktionskosten bereinigte EBIT-Marge dürfte neu im hohen Zehnerprozentbereich liegen. Bislang hatte Centiel eine Marge von über 20 Prozent erwartet. Als Grund für die Anpassung nennt das Unternehmen vor allem die Kosten für den Produktionshochlauf vor den geplanten US-Lieferungen.
(Mit Material der Nachrichtenagentur AWP)