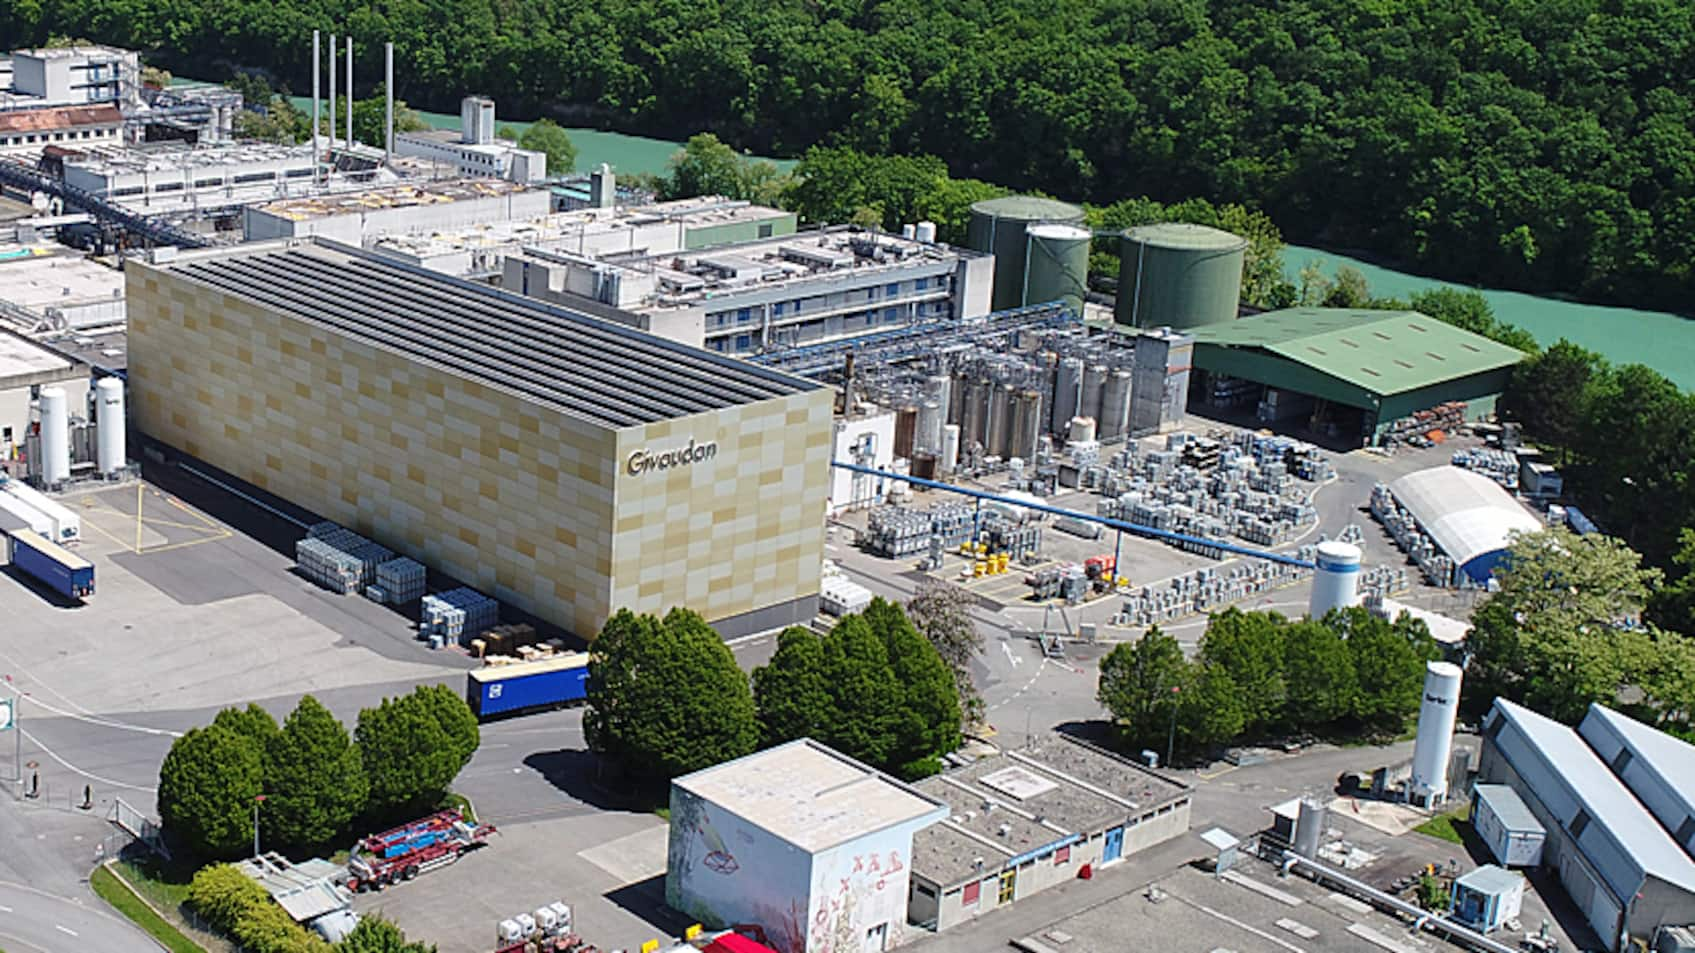
Die Valoren von Givaudan notieren am Montag am späteren Morgen 0,1 Prozent tiefer bei 3436 Franken, während der Gesamtmarkt gemessen am Swiss Market Index (SMI) um 0,4 Prozent zulegt. Seit Jahresbeginn haben die Valoren des Herstellers von Duftstoffen und Aromen um 9,3 Prozent angezogen.
Keine 24 Stunden vor dem Zahlenupdate zum dritten Quartal senkte Research Partners am Montag das Rating für Givaudan auf «Halten» von «Kaufen». Der zuständige Analyst Eugen Perger belässt das Kursziel indessen unverändert bei 3900 Franken. Die Rückstufung erfolgte, nachdem der Titel jüngst auf ein Elf-Wochen-Hoch vorgestossen ist. Es scheint, als sei der Experte von Research Partners nicht abgeneigt gewesen, einen Teil der Gewinne vor dem Zahlentermin zu realisieren.
An optimistischen Kurszielen fehlt es grundsätzlich nicht. So stufte die englische Investmentbank Barclays vor Wochenfrist das Rating für Givaudan auf «Overweight» von «Equal Weight» hoch und erhöhte das Kursziel auf 3850 von 3450 Franken. Die seit Jahresbeginn anhaltende Kursschwäche der Aktie dürfte sich im zweiten Halbjahr abschwächen, schrieb der zuständige Analyst Alex Sloane.
Damit würden sowohl die unterdurchschnittliche Entwicklung im Aromengeschäft als auch die Bedenken zum Marktanteil in der Feinparfümerie an Bedeutung verlieren. Das Risiko-Ertrags-Verhältnis sei bei der Aktie entsprechend attraktiv, so die Schlussfolgerung des Barclays-Experten.
Gemäss AWP-Analyzer stufen sechs Analysten den Titel mit «Kaufen», neun mit «Halten» und zwei mit «Verkaufen» ein. Das durchschnittliche Kursziel liegt bei 3483 Franken und somit geringfügig über den am Montag bezahlten Preisen.
Umsätze in Europa im Fokus
Mit Blick auf das Zahlenupdate, welches am Dienstag, den 13. Oktober vorgestellt wird, erwarten die Analysten der Zürcher Kantonalbank (ZKB) für die ersten neun Monate ein organisches Umsatzwachstum von 4,0 Prozent. Die Riechstoffe dürften dabei um 6,6 Prozent und die Aromen um 1,3 Prozent gewachsen sein. Das entspräche einer Beschleunigung auf 4,9 Prozent nach 3,6 Prozent im ersten Halbjahr.
Auf Quartalsbasis dürfte das Riechstoffsegment mit geschätzten +6,8 Prozent deutlich besser abschneiden als die Aromen mit +2,7 Prozent, wobei unverändert das Consumergeschäft und die Luxusparfümerie stark abschneiden sollten. Nach 9 Monaten dürfte der negative Währungseffekt bei minus 4,4 Prozent zu stehen kommen.
Givaudan wird zudem nächste Woche einen Kapitalmarkttag in Holland durchführen, wobei der Fokus zum einen auf dem Aromasegment mit Getränken und Snacks liegen dürfte und zum anderen auf der Region Europa. Das Aromageschäft ist in der Region Europa, Afrika und dem Mittleren Osten im Jahr 2025 um 2,6 Prozent gewachsen, im ersten Halbjahr 2026 allerdings nur noch um 0,3 Prozent.
Nach einem verhaltenen Jahresstart dürfte Givaudan im dritten Quartal eine Wachstumsbeschleunigung gelingen und vor allem auch eine Verbesserung im lange stagnierenden Aromasegment. Die ZKB-Experten rechnen für 2026 insgesamt mit einem organischen Umsatzwachstum von 4,2 Prozent sowie einer bereinigten Marge beim Gewinn vor Zinsen, Steuern und Abschreibungen (Ebitda) von 24,1 Prozent. Im Jahr 2025 belief sich diese auf 24,2 Prozent.
Das bereinigte Kurs-Gewinn-Verhältnis auf 12 Monate steht derzeit bei 26,7x, was im historischen Kontext des 10-Jahres-Durchschnitts von 35,7x gemäss ZKB nicht übertrieben ist. Den fairen Wert der Aktie basierend auf dem diskontierten freien Cashflow sieht die ZKB neu bei 3968 nach 3940 Franken. Das ergibt ein Kurspotenzial von rund 15 Prozent, was über den Schätzungen von Barclays oder Research Partners liegt. Die Experten der Zürcher Kantonalbank stufen den Titel mit «Übergewichten» ein.