Die Strategen von der britischen Investmentbank Barclays haben in der 53. Ausgabe ihrer vierteljährlichen Studie die attraktivsten US-Small-Caps herausgefiltert. Aus einem Universum von über 486 Titeln mit einer Marktkapitalisierung von unter 10 Milliarden US-Dollar schafften es 19 Favoriten auf die Liste.
Die Barclays-Experten haben die Titelselektion mit einem aus ihrer Sicht überlegenen, risikoadjustierten Renditenpotenzial bei einem mehrstufigen, regelbasierten Auswahlprozess vorgenommen. Die Regeln sind, dass der Titel vom zuständigen Analysten mit Overweight eingestuft wird, ein Aufwärtspotenzial von mindestens 30 Prozent über die nächsten zwölf Monate hat und ein attraktives Chancen-Risiko-Verhältnis aufweist.
Ferner muss die Aktie in einer quantitativen Qualitätsrangliste mindestens drei Punkte auf einer Skala von null bis fünf aufweisen, genügend Handelsvolumen ausweisen und ein volatilitätsbereinigtes Aufwärtspotenzial vorweisen.
Zu guter Letzt will Barclays auch mögliche Value-Fallen umschiffen. Deshalb werden Titel ausgeschlossen, die im Vormonat mehr als 20 Prozent schlechter respektive 30 Prozent schlechter über die letzten drei Monate im Vergleich zum Benchmark-Index Russell 2000 abgeschnitten haben.
Fünf der 19 Titel werden einzeln vorgestellt:
Alpha Tau
Das Medizinaltechnikunternehmen Alpha Tau entwickelt eine innovative radioaktive Implantat-Technologie zur lokalen Zerstörung solider Tumore. In den nächsten sechs bis neun Monaten stehen entscheidende klinische Datenkatalysatoren an - insbesondere bei den drei Anwendungen rezidiviertes Glioblastom (Hirntumor), Plattenepithelkarzinome der Haut und Bauchspeicheldrüsenkrebs.
Die jüngste Ausweitung der Hautkrebs-Studie und die Aufnahme eines Endpunkts für das progressionsfreie Überleben stützen gemäss den Experten von Barclays die Erwartung einer Markteinführung bis 2028.
Hohe klinische Entwicklungs- und Zulassungsverfahren stellen das grösste Risiko bei Alpha Tau dar. Das zweite Risiko ist die Konzentration auf eine einzige Technologieplattform. Zudem besteht ein geopolitisches Risiko, da das Unternehmen seinen Hauptsitz im israelischen Jerusalem hat.
Das Kursziel liegt bei 33 Dollar. Das entspricht einem Aufwärtspotenzial von etwas mehr als 150 Prozent.
Chewy
Der grösste Online-Haustierhändler der USA profitiert von einem defensiven, strukturell über dem Bruttoinlandprodukt wachsenden Markt. Im Urteil der Barclays-Analysten ist Chewy zudem «aussergewöhnlich gut» gegen KI-Risiken aufgestellt.
Rund 85 Prozent der Erlöse stammen aus dem loyalen Abonnement-Modell «Autoship». Feste Herstellerpreise bei Tiernahrung und eine schwer imitierbare physische Logistikkette mit 17 Verteilzentren schützten vor Preisvergleichs-Bots.
Barclays erwartet ein anhaltendes Umsatzwachstum im hohen einstelligen Prozentbereich sowie eine Margenausweitung um 3 bis 5 Prozentpunkte, was bis ins Geschäftsjahr 2027 ein jährliches Wachstum beim Gewinn vor Zinsen, Steuern und Abschreibungen (Ebitda) von über 20 Prozent unterstützen sollte.
Das Kursziel von Chewy liegt bei 33 Dollar, was einem Aufwärtspotenzial von 70 Prozent entspricht.
Ein Klumpenrisiko könnte der Finanzinvestor BC Partners sein. Dieser hält nach wie vor rund 44 Prozent der Anteile. Die Sorge vor künftigen Platzierungen grösserer Aktienpakete könnte den Aktienkurs belasten. Zudem bestehe dauerhafter Wettbewerbsdruck durch Schwergewichte wie Amazon und Walmart, die Tiernahrung aggressiv bepreisen und schnellere Liefernetzwerke nutzen könnten, so die Einschätzung von Barclays.
Element Solutions
Als Spezialchemie- und Materialzulieferer für Halbleiter-, Leiterplatten- und Elektronikhersteller ist Element Solutions ein direkter Profiteur des KI-Infrastrukturzyklus. Die massiven Investitionen der Halbleiterindustrie in Fertigung und «Advanced Packaging» schlagen sich zeitversetzt in steigender Nachfrage nach Verbrauchsmaterialien nieder.
Da dieses fortschrittliche Verpacken technologisch komplexer wird und mehr Spezialmaterialien erfordert, prognostizieren die Barclays-Analysten anhaltend zweistellige Wachstumsraten im Elektroniksegment bei attraktiven inkrementellen Margen von 30 bis 40 Prozent.
Das Kursziel liegt bei 51 Dollar, was einem möglichen Kursgewinn von 54 Prozent entspricht. Ganz ohne Risiken ist ein Investment in Element Solutions nicht. Eine Verlangsamung der weltweiten KI- und Halbleiter-Investitionen, hohe geopolitische Risiken und Exportbeschränkungen zwischen den USA und China sowie Abhängigkeiten von Lieferketten in Taiwan und Südkorea werden als Risikofaktoren von Barclays hervorgehoben.
Marex
Der Finanzdienstleister Marex agiert als führende Plattform für den Marktzugang und die Liquidität im Energie- und Rohstoffbereich. Dem Unternehmen gelinge es kontinuierlich, den Anteil am Kundenvolumen bestehender Kunden zu vergrössern und Neukunden zu gewinnen, meinen die Analysten von Barclays.
Zudem habe das Management wiederholt bewiesen, dass es Akquisitionen zügig integrieren und skalieren könne. In den letzten zehn bis 15 Jahren bewies Marex über diverse Krisen wie die Nullzinsphase, die Covid-Pandemie, den Ukraine-Krieg und Rohstoffschocks hinweg ein stabiles, krisenresistentes Geschäftsmodell. Während Volatilitätsspitzen kurzfristig zusätzliche Erträge brächten, wachse das Unternehmen auch in ruhigen Marktphasen beständig, so das Fazit der Experten der britischen Investmentbank.
Mit einem Kursziel für Marex von 92 Dollar ergibt sich ein Aufwärtspotenzial von 30 Prozent - basierend auf einem Kurs-Gewinn-Verhältnis von 13 für das Geschäftsjahr 2027. Das entspreche einem deutlichen Bewertungsabschlag zur Konkurrenz, so Barclays.
Das Zinsumfeld biete Potenzial für positive Konsensrevisionen bei den Gewinnschätzungen, während bei einem Volatilitätsrückgang an den Energiemärkten unter Druck geraten könnte. Ein spürbarer Rückgang der Handelsaktivität und Absicherungsnachfrage würde transaktionsbasierte Gebühren belasten, so die Einschätzungen zum Risiko.
Seadrill
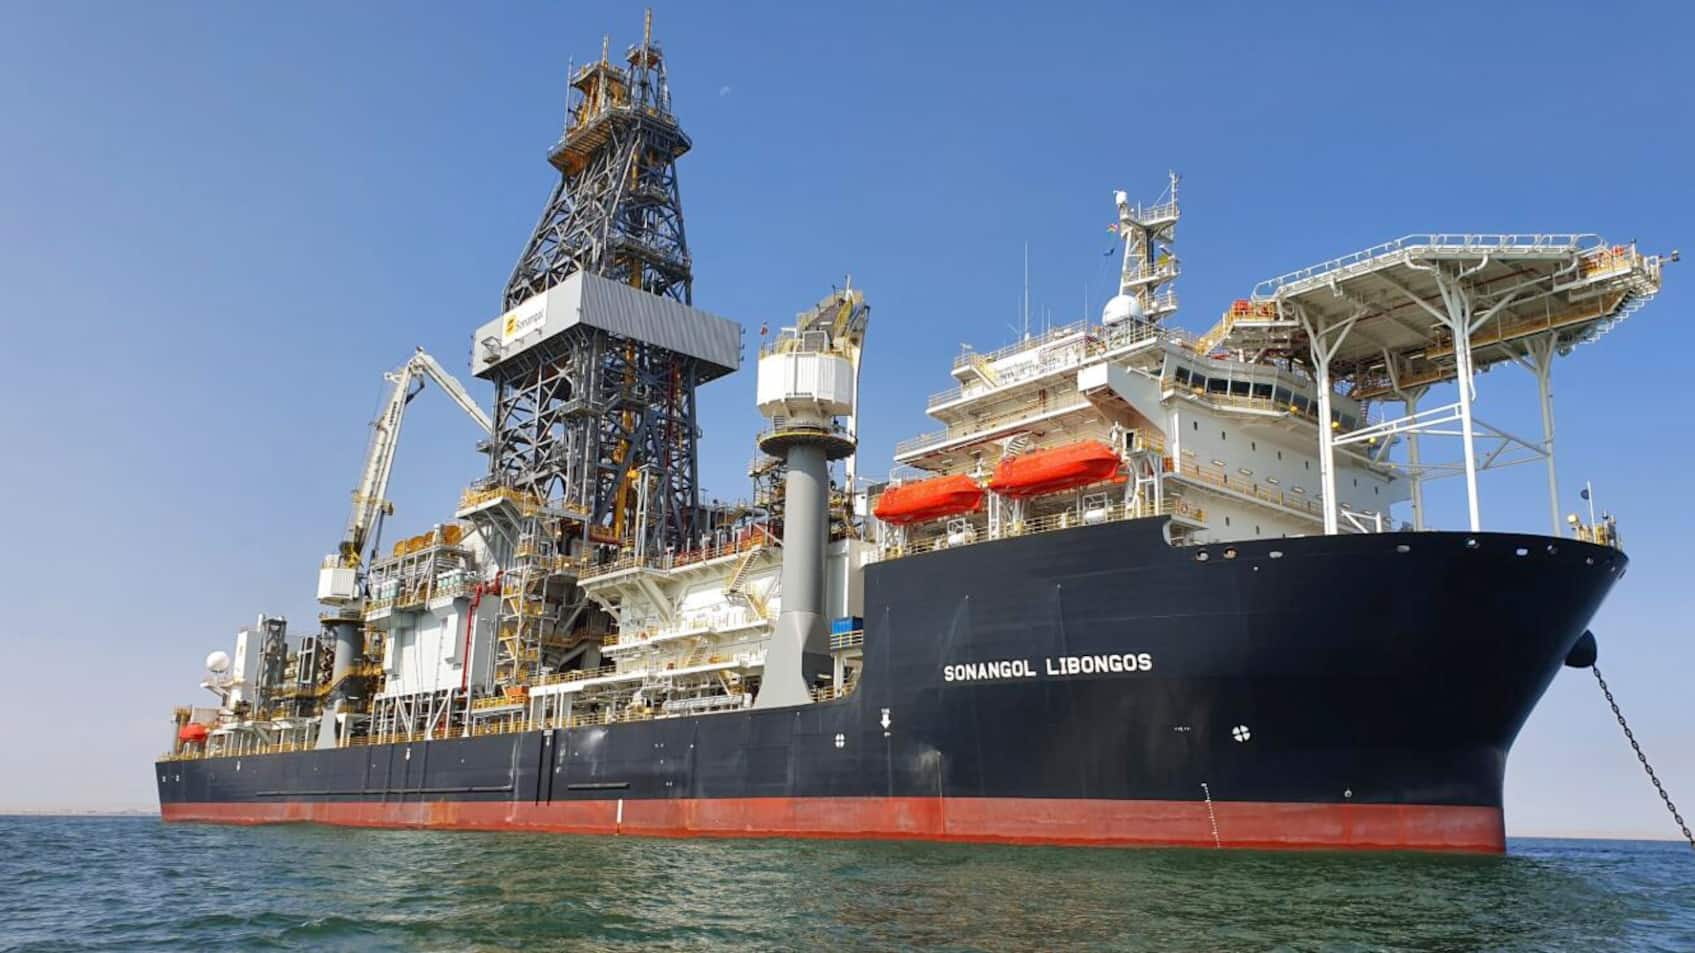
Als eines von nur drei führenden globalen Tiefsee-Bohrunternehmen profitiert Seadrill von einem mehrjährigen Aufschwung der Offshore-Investitionen von 2027 bis zum Ende des Jahrzehnts. Die weltweite Auslastung moderner Tiefsee-Bohrschiffe ist mit rund 90 Prozent bereits gross und nähert sich bis Ende 2027 voraussichtlich nahezu 100 Prozent.
Seadrill geniesse eine hohe Planungssicherheit: Elf von zwölf Bohrschiffen seien mindestens bis ins vierte Quartal 2027 zu attraktiven Tagessätzen von rund 440'000 bis 460'000 Dollar kontrahiert, was Schutz vor Ölpreisschwankungen biete. Für Neuverträge werden bis Ende 2027 Tagessätze im oberen 400'000er-Bereich erwartet, so Barclays.
Sollten auf der anderen Seite die geopolitischen Spannungen im Nahen Osten nachlassen und sich die Schifffahrt durch die Strasse von Hormus normalisieren, könnte ein starker Ölpreisrückgang die Explorationsaktivitäten dämpfen. Umgekehrt könnte ein durch anhaltende Konflikte verursachter Ölpreisschock eine weltweite Rezession auslösen, was die Nachfrage nach Bohrdienstleistungen ebenfalls schwächen würde.
Das aktuelle Kursziel der Barclays-Analysten liegt bei 59 Dollar, was einem Aufwärtspotenzial von 30 Prozent entspricht. In einem positiven Upside-Szenario könnte der Titel gar bis auf 79 Dollar vorstossen. Das entspricht einem Potenzial von fast 70 Prozent.