Die Valoren von Idorsia gewinnen am Dienstag im frühen Handel 0,7 Prozent auf 4,49 Franken hinzu, während der Gesamtmarkt gemessen am Swiss Performance Index (SPI) um 1,0 Prozent zulegt. Ein signifikanterer Kursschub blieb aus, obwohl das Biotechnologieunternehmen am Dienstag nach Börsenschluss positive Analysedaten zum Blutdruckmittel Aprocitentan vorstellte.
Der Titel schliesst damit nahtlos an die enttäuschende Kursentwicklung der vergangenen drei Monate mit einem Minus von 26 Prozent an, nachdem der Titel Anfang August noch auf ein Dreijahreshoch von 6,73 Franken hochgeschossen war. Mit dem Kursrückgang ist das Plus auf Jahresfrist von fast 80 Prozent auf 22 Prozent zusammengeschrumpft. Die Biotechnologieaktie bleibt somit der hohen Schwankungsanfälligkeit treu.
Die Zurückhaltung der Anleger lässt sich auch damit erklären, dass die Präsentation der Halbjahreszahlen keine positiven Neuigkeiten enthielt. Der hoffnungsvolle Blick der Anlegerinnen und Anleger liegt nun auf dem zweiten Halbjahr.
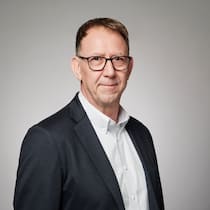
An der operativen Front gab es indes positive Nachrichten. Nachdem Srishti Gupta als CEO das Biotechnologieunternehmen im März abrupt verlassen hatte, hatte Roland Wandeler als neuer CEO am 1. Oktober 2026 das Amt angetreten. Das dürfte das Interesse an der Idorsia-Aktie erhöhen, meinte ein Börsenhändler gegenüber cash.ch.
Zudem sollte der Umsatz des Schlafmittels Quviviq weiter anziehen. Im ersten Halbjahr wurde ein Umsatz von 91 Millionen Franken erzielt und für das gesamte Geschäftsjahr werden 200 Millionen Franken in Aussicht gestellt. Die Prognose steht im Einklang mit der Zuversicht des Managements.
Positiv dürfte sich auch eine Konkretisierung eines zusätzlichen Finanzierungsangebots für den Wirkstoff Aprocitentan zur Unterstützung einer möglichen Co-Promotion in den USA und der EU auswirken. Ebenso wird mit dem Antritt des neuen CEO eine Bestätigung der Pipeline erwartet.
Besonderes Augenmerk liegt dabei auf dem Studienstart für Lucerastat im dritten Quartal 2026 und den Daten zu CCR6 bei Psoriasis im vierten Quartal 2026.
Neue Herausforderungen nach dem Turnaround
Trotz operativer Fortschritte bleibt der Weg für Idorsia steinig. Operativ dürfte es auch in diesem Jahr rote Zahlen absetzen. Wie zuletzt bekräftigt, rechnet Idorsia mit einem operativen Verlust in der Höhe von 160 Millionen Franken.
Läuft alles nach Plan, sollte das Biotech-Unternehmen aus Allschwil gemäss eigenen Angaben im Jahr 2027 einen freien Cashflow erwirtschaften. Ebenso ist die Liquidität vorhanden, um den Betrieb bis Ende 2027 zu finanzieren.
Allerdings steht eine langfristige Verschuldung von knapp 900 Millionen Franken in der Bilanz. Ein Grossteil der Schulden ist in Wandelanleihen ausstehend, was je nach Aktienkurs zu einer Verwässerung der bestehenden Aktionäre führen kann.
Selbst unter Berücksichtigung einer Verwässerung ist die Aktie unter dem Aspekt des Kurs-Gewinn-Verhältnisses (KGV) interessant. Für das Jahr 2028 ergibt die Konsensschätzung von zwei der fünf die Aktie abdeckenden Analysten ein KGV von 2,8x.
Erreicht Idorsia operativ über die nächsten zwei Jahre die Gewinnschätzungen, bietet die Aktie weiteres Aufwärtspotenzial, selbst wenn es zu einer Verwässerung durch das Ausüben von Optionen aus den Wandelanleihen kommt.
Das durchschnittliche Kursziel für Idorsia liegt gemäss Daten der Nachrichtenagentur Bloomberg bei 5,25 Franken, wobei HC Wainwright mit 6,00 Franken das höchste Kursziel aufruft. Zwei Analysten stufen den Titel mit «Kaufen» und drei mit «Halten» ein.
Die Aktie dürfte damit trotz intakter Perspektiven weiterhin schwankungsanfällig auf Neuigkeiten reagieren. Der Titel ist deshalb bis auf Weiteres eher als Option denn als Aktie zu betrachten.