Die Zeiten sinkender Hypothekarzinsen scheinen vorerst vorbei. Nachdem die Renditen langfristiger Staatsobligationen zuletzt kräftig angezogen haben, steigen auch die Kosten für Festhypotheken in der Schweiz. Im dritten Quartal 2026 haben sie sich auf breiter Front verteuert.
Auslöser ist unter anderem die Entwicklung an den internationalen Anleihenmärkten. Denn anders als die Saron-Hypotheken, die am Leitzins der Schweizerischen Nationalbank «gekoppelt» sind, orientieren sich die Festhypotheken an den langfristigen Zinsen der Staatsanleihen. So ist in den USA die Rendite zehnjähriger Staatsanleihen jüngst über 5,3 Prozent geklettert - der höchste Stand in zwei Jahrzehnten. Auch in der Schweiz ging es nach oben: Die Rendite zehnjähriger Eidgenossen stieg innerhalb weniger Tage von unter 0,4 Prozent auf zeitweise über 0,65 Prozent, bevor sie auf rund 0,54 Prozent zurückfiel.
Diese Bewegung macht sich zunehmend bei den Hypothekarzinsen bemerkbar. Gemäss dem Barometer von hypotheke.ch liegt der durchschnittliche Hypothekarzins inzwischen bei rund 1,7 Prozent. Im Frühsommer notierte der Index noch unter 1,6 Prozent, zu Jahresbeginn bei 1,44 Prozent.
Das scheint auf den ersten Blick nicht nach viel. Doch je nach Laufzeit und Anbieter fallen die jüngsten Veränderungen sehr unterschiedlich aus. Für Hypothekarnehmer geht es dabei schnell um mehrere Tausend Franken jährlich.
Grosse Unterschiede zwischen den Anbietern
Auffällig ist, dass sich die Festhypotheken mit kurzen und mittleren Laufzeiten zuletzt stärker verteuert haben als jene mit längeren Laufzeiten. Die Zinskurve ist dadurch flacher geworden, wie Florian Schubiger, Geschäftsführer von hypotheke.ch, gegenüber cash.ch erklärt.
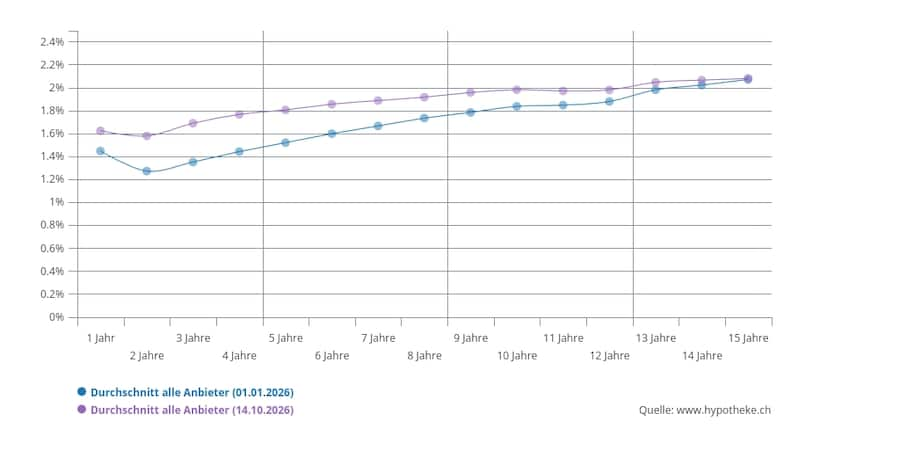
Die Zinskurve für Schweizer Festhypotheken hat sich seit Jahresbeginn abgeflacht.
Wie unterschiedlich die Anbieter auf das veränderte Zinsumfeld reagieren, zeigt ein Vergleich zwischen Raiffeisen und dem Versicherer Generali. Während die Genossenschaftsbank preislich eher im oberen Mittelfeld liegt, gehört Generali zu den günstigeren Anbietern.
Bei einer zweijährigen Festhypothek verlangt Raiffeisen aktuell einen Schaufensterzins von 1,62 Prozent. Anfang Juni waren es noch 1,38 Prozent. Das entspricht einem Anstieg um 24 Basispunkte.
Wiederum hat Generali den Zinssatz im selben Zeitraum dagegen lediglich um 12 Basispunkte auf 1,37 Prozent angehoben. Damit ist der Versicherer nicht nur günstiger, sondern hat den Preis für die Festhypothek auch weniger stark angehoben.
Ein ähnliches Bild zeigt sich bei längeren Laufzeiten. Die fünfjährige Festhypothek von Raiffeisen hat sich seit Juni um 25 Basispunkte auf 1,94 Prozent verteuert. Bei Generali beträgt der Anstieg 20 Basispunkte auf 1,64 Prozent.
Bei der zehnjährigen Laufzeit fällt die Entwicklung etwas anders aus. Raiffeisen erhöhte den Zinssatz um 11 Basispunkte auf 2,18 Prozent, während Generali einen Anstieg um 19 Basispunkte auf 1,82 Prozent verzeichnete. Trotz des stärkeren Anstiegs bleibt der Versicherer weiterhin deutlich günstiger.
| Generali | Raiffeisen | |||
| Zins | Zinsanstieg | Zins | Zinsanstieg | |
| 2 Jahre | 1.37% | 12 | 1.62% | 24 |
| 5 Jahre | 1.64% | 20 | 1.94% | 25 |
| 10 Jahre | 1.82% | 19 | 2.18% | 11 |
Quelle: hypotheke.ch, Zinsanstieg in Basispunkten
Was bedeuten diese Unterschiede für das Portemonnaie? Bei einer Hypothek über eine Million Franken entspricht eine Zinsdifferenz von 30 Basispunkten jährlichen Mehrkosten von 3000 Franken. Wer sich für Raiffeisen statt für Generali entscheidet, bezahlt beim aktuellen Schaufensterzins jährlich um bis zu 3600 Franken mehr.
Auch bei den kürzeren Laufzeiten sind die Differenzen beträchtlich. Je nach Laufzeit beträgt der jährliche Zinsunterschied zwischen den beiden Anbietern 2500 und 3000 Franken. Zwischen den günstigsten und teuersten Angeboten am Markt können es sogar rund 6000 Franken sein. Bei jährlichen Zinsausgaben zwischen 14’000 und 21’000 Franken pro Jahr ist das nicht wenig. Über die gesamte Laufzeit summieren sich zudem diese Beträge schnell zu Zehntausenden von Franken.
Die hier erwähnten Schaufensterzinsen sind allerdings als Richtwerte zu sehen und können sich wesentlich von den tatsächlich offerierten Konditionen unterscheiden. Die Schaufensterwerte eignen sich gut zum Vergleichen, letztere hängen jedoch stark von der Belehnung, der Tragbarkeit, der Qualität der Liegenschaft und der Finanzkraft der Schuldnerin ab. Die Rechnung zeigt dennoch: Vergleiche zwischen den Anbietern lohnen sich.
Versicherungen und Pensionskassen sind weiterhin günstiger
Ein genauerer Blick auf die Angebote zeigt, dass Versicherungen und Pensionskassen aktuell die tieferen Sätze als Banken offerieren - gerade bei längeren Laufzeiten. Gemäss Daten von hypotheke.ch beläuft sich der Durchschnittssatz für eine zehnjährige Festhypothek bei den Geldhäusern auf 2,1 Prozent, während jener bei den Pensionskassen und den Versicherungen etwa 1,84 Prozent beträgt.
Der Grund: Banken, Versicherungen und Pensionskassen unterliegen unterschiedlichen regulatorischen Kapitalanforderungen, die sich auf die Kalkulation der Hypothekarzinsen auswirken können. Banken müssen ihre Hypothekarkredite mit Eigenmitteln unterlegen, während Versicherer anderen Kapital- und Solvenzvorschriften unterliegen. Für Pensionskassen gelten wiederum keine vergleichbaren regulatorischen Eigenmittelanforderungen.
Das Eigenkapital der Banken dient als finanzieller Puffer, um bei Zahlungsausfällen von Kreditnehmern oder einem Wertverlust der Immobilie liquide und zahlungsfähig zu bleiben - und kostet entsprechend. Bei den Versicherungen und den Pensionskassen kommt wiederum hinzu, dass langfristige Darlehen zu den langfristigen Verpflichtungen passen können. Sie haben deshalb unter Umständen eine andere Renditeanforderung und eine andere Kalkulationsgrundlage als Banken.
Es überrascht deshalb wenig, dass bei den drei günstigsten Anbietern von Festhypotheken vielfach Versicherer oder Pensionskassen mit dabei sind: Bei den zweijährigen Festhypotheken führen die Pensionskasse CPCN, Generali und Migros Bank Online das Feld mit Zinssätzen zwischen 1,31 und 1,33 Prozent an. Bei fünfjährigen Laufzeiten gehören Migros Bank Online, CPCN und der Versicherer Vaudoise mit 1,57 bis 1,59 Prozent zu den günstigsten Anbietern.
Noch deutlicher zeigt sich die Konkurrenzfähigkeit der Vorsorgeeinrichtungen bei zehnjährigen Festhypotheken. Hier zählen die Asga Pensionskasse, die Pensionskasse Post und Swiss Life mit Zinssätzen zwischen 1,69 und 1,75 Prozent zu den preiswertesten Adressen.
| 2 Jahre | 5 Jahre | 10 Jahre | |
| Günstigste | CPCN (1.31%) | Migros Bank (1.57%) |
asga PK (1,69%) |
| Generali (1.31%) | CPCN (1,59%) |
PK Post (1,74%) |
|
| Migros Bank (1.33%) | Vaudoise (1,59%) |
Swiss Life (1,75%) |
|
| Teuerste | Spar+ Leihkasse Gürbetal (1,9%) | Spar+ Leihkasse Gürbetal (2,12%) |
Spar+ Leihkasse Gürbetal (2,3%) |
Quelle: hypotheke.ch
Günstige Zinsen - aber nicht für jeden
So attraktiv die Konditionen sind, einen Haken gibt es: Sie sind nicht für jede Hypothekarnehmerin geeignet. «Rosinenpicker» nennt Schubiger die Vorsorgeeinrichtungen. Sie wählen ihre Kreditnehmer besonders sorgfältig aus und stellen häufig strengere Anforderungen an die Belehnung und die Bewertung der Immobilie. So wird vielfach keine maximale Belehnung von 80 Prozent gewährt und bei der Liegenschaftsbewertung schaut man genauer hin.
Für Eigentümer mit einer soliden finanziellen Ausgangslage kann sich die Suche dennoch lohnen. Wer über ausreichend Eigenkapital verfügt und eine gut bewertbare Liegenschaft besitzt, dürfte bei den Vorsorgeeinrichtungen besonders interessante Konditionen finden.
Das grössere Problem liegt laut Schubiger jedoch häufig woanders: Viele Pensionskassen machen keine Werbung. Die Liegenschaftsbesitzer wüssten deshalb gar nicht, dass diese als Darlehensgeber infrage kommen.
Dabei suchen Vorsorgeeinrichtungen durchaus aktiv nach geeigneten Kreditnehmern. Hat eine Pensionskasse beispielsweise bereits viele Hypotheken in einer bestimmten Region vergeben, könnte sie zur Risikodiversifikation gezielt Finanzierungen in anderen Landesteilen anstreben. Für einen Eigentümer in der gesuchten Region kann das eine attraktive Gelegenheit sein. Nur erfährt er davon unter Umständen nichts.
Hier kommen Hypothekarvermittler und Vergleichsplattformen ins Spiel. Aufgrund ihrer kleinen Grösse läuft der Vertrieb der Pensionskassen meist über sie.
Ausblick: Steigen die Hypothekarzinsen weiter?
Für Hypothekarnehmer stellt sich nun die entscheidende Frage: Ist der jüngste Zinsanstieg erst der Anfang? Hier zeigt die Tendenz vorerst nach oben: Laut Daten von Bloomberg rechnen Expertinnen und Experten in den USA im vierten Quartal 2026 mit einem Leitzinsniveau von 4,25 Prozent. Das entspricht einer weiteren Zinserhöhung. Im ersten Quartal 2027 dürfte dieses auf durchschnittlich 4,28 Prozent steigen, bevor wieder Zinssenkungen erwartet werden.
In der Schweiz wird in diesem Jahr noch mit keiner Zinserhöhung gerechnet. Allerdings rechnen die UBS, die Luzerner Kantonalbank, Pantheon und die Zürcher Kantonalbank (ZKB) mit einem ersten Zinsschritt nach oben bereits im ersten Quartal 2027. Die ZKB geht sogar davon aus, dass die SNB quartalsweise die Leitzinsen auf bis zu 0,75 Prozent bis im dritten Quartal 2027 anheben wird. Der Marktkonsens liegt dort allerdings bei 0,2 Prozent. Die meisten Ökonomen rechnen also weiterhin mit einer zurückhaltenderen SNB.
Für Hypothekarnehmer bedeutet dies: Weitere Zinsanstiege sind möglich, aber keineswegs ausgemacht. Was ist also zu tun?
Laut Schubiger setzen einige Kundinnen und Kunden aus Sorge vor weiteren temporären Zinsanstiegen auf kürzere Laufzeiten. Andere nutzen dagegen die abgeflachte Zinskurve, um sich die Finanzierungskosten langfristig zu sichern. Schliesslich sei «der Aufschlag, das langfristige Zinsrisiko abzusichern, gesunken», erklärt der Experte. Und trotz der jüngsten Verteuerung bleibt das Hypothekarzinsniveau im langfristigen historischen Vergleich sehr niedrig.
Doch auch die Saron-Hypothek gewinnt im aktuellen Umfeld an Attraktivität. Allerdings seien sich viele Leute nicht bewusst, wie schnell eine Saron-Hypothek ansteigen könne, wenn die Inflation anziehe, so Schubiger. Gründe dafür gibt es aktuell genug.
Der Experte empfiehlt den Saron deshalb nur für diejenigen, die sowohl die Risikofähigkeit als auch die Risikofreudigkeit besitzen. Wer etwa Planungssicherheit sucht oder bei dem das Budget ohnehin knapp dran ist, ist mit einer Festhypothek besser bedient. Denn optimieren sollte man erst, wenn man es sich leisten kann.