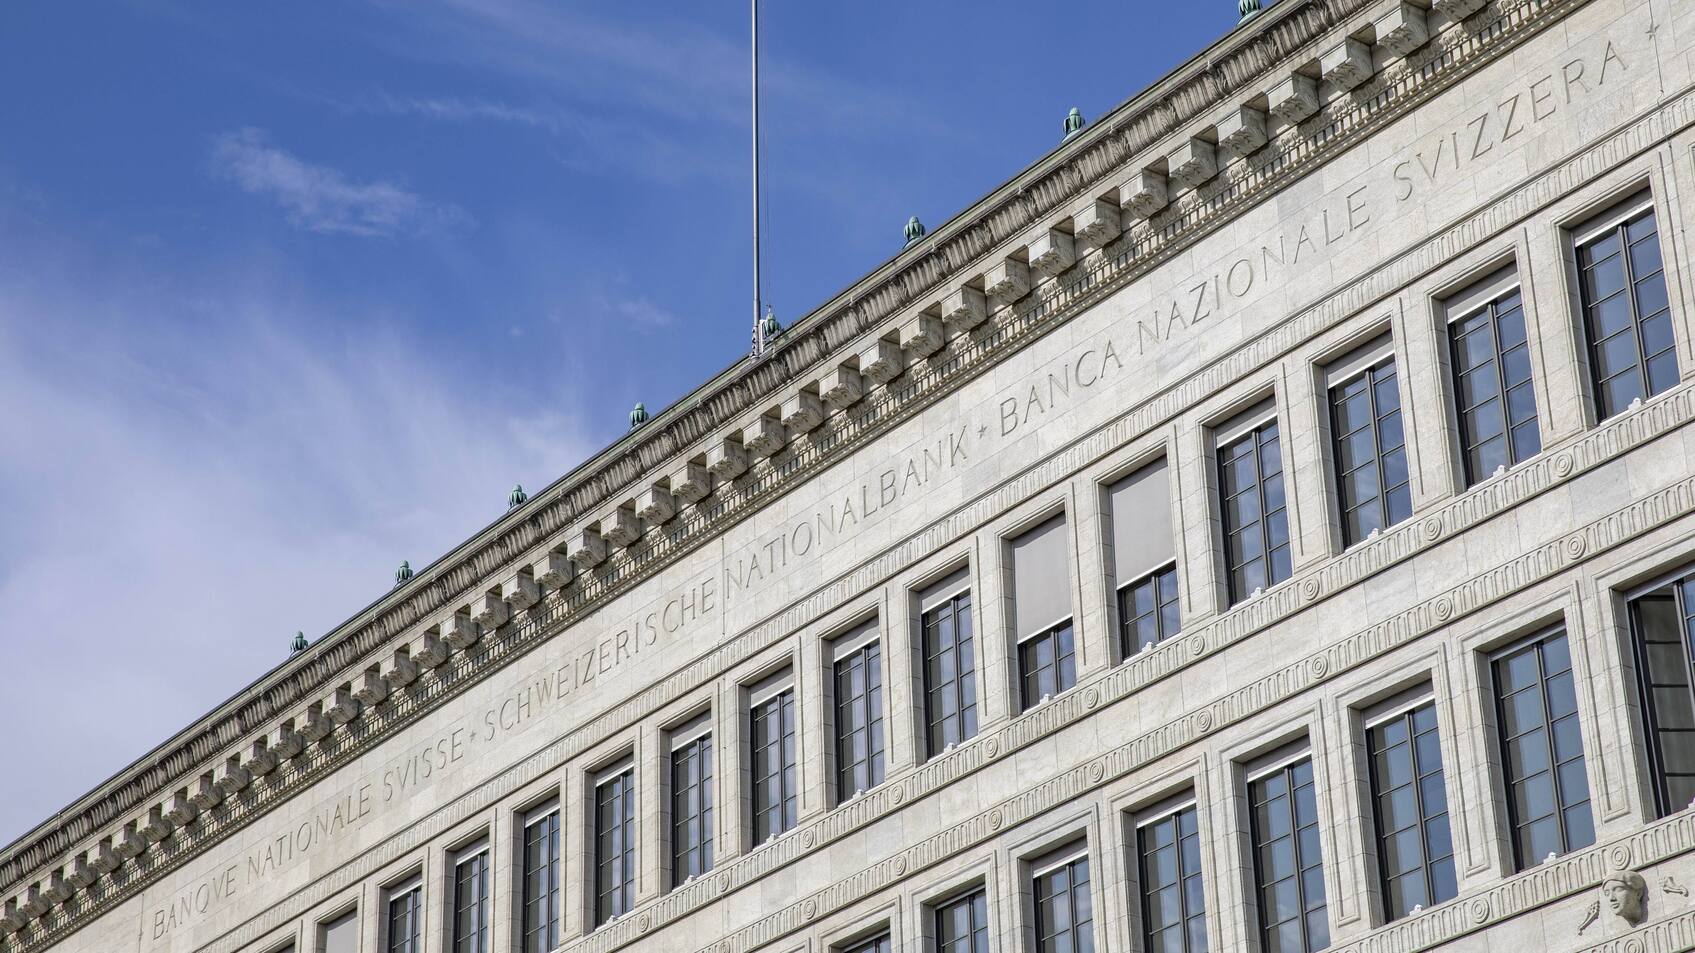
Die Schweizerische Nationalbank (SNB) hat den Leitzins bei 0 Prozent belassen. Dies haben die Währungshüter um SNB-Präsident Martin Schlegel am Donnerstag entschieden. Ökonomen ordnen den Entscheid ein:
Alessandro Bee und Florian Germanier, Ökonomen der UBS:
«Die SNB hat ihren Leitzins an der Septembersitzung bei 0 Prozent belassen. Die Anhebung der bedingten Inflationsprognose deutet jedoch darauf hin, dass sich die Nationalbank in den kommenden Quartalen von der Nullzinspolitik lösen dürfte. Wir erwarten im März 2027 und im Juni 2027 Zinsanhebungen um jeweils 25 Basispunkte auf ein Niveau von 0,5 Prozent.
Die von uns erwarteten zwei Zinserhöhungen werden auch vom Kapitalmarkt antizipiert. Wir rechnen deshalb bei längerfristigen Zinsen in den kommenden zwölf Monaten mit einer Seitwärtsbewegung.
Die Erwartung einer restriktiveren Geldpolitik der EZB und der Fed hat in den vergangenen Monaten sowohl den Euro als auch den US-Dollar gegenüber dem Franken aufwerten lassen. Wenn sich die SNB in den kommenden Quartalen von der Nullzinspolitik löst, dürfte dies den Franken 2027 gegenüber dem Euro und dem US-Dollar stützen.»
Katja Müller, Ökonomin der Landesbank Baden-Württemberg:
«Die Beibehaltung des Leitzinses war keine Überraschung. Spannender ist hingegen der Blick in die Zukunft. Die SNB hob ihre Inflationsprojektion an, demnach bliebe die Teuerung aber bequem im Zielband von 0 Prozent bis 2 Prozent. Nach wie vor ist die Bereitschaft zu Devisenmarktinterventionen gegeben. Allerdings ist der explizite Hinweis darauf gestrichen, dass die SNB einer Aufwertung des Franken entgegenwirken will. Angesichts der jüngsten Abwertung der Schweizer Währung ist dies nachvollziehbar.
Nachdem lange die Eigenschaft des Schweizer Franken als sicherer Hafen klar im Mittelpunkt stand, rückte seit der Jahresmitte die Zinsdifferenz in den Fokus der Investoren. Die Währungshüter haben derzeit zwei Hebel, um die Inflation auf Kurs zu halten: Devisenmarktinterventionen und Zinserhöhungen. Am Devisenmarkt könnte die SNB den Franken stützen, um die importierte Inflation zu drücken. Angesichts der robusten Verfassung der Schweizer Wirtschaft dürften aber auch wieder Zinserhöhungen erwogen werden. Die SNB hat ihre Wachstumsaussichten für die Schweiz nach oben genommen. Zudem haben die EZB und die Fed bereits zu Zinserhöhungen gegriffen.»
April LaRusse, Head of Investment Specialists bei Insight Investment:
«Die Schweizerische Nationalbank hat die Zinsen heute wie erwartet unverändert belassen. Damit unterstreicht sie den deutlichen Unterschied zwischen den Inflationsaussichten in der Schweiz und im Rest der Welt. Den mittelfristigen Inflationsdruck bezeichnet sie als ‹nur leicht› zunehmend. Wir sehen wenig Anlass für die SNB, sich in absehbarer Zeit von der Nullzinsgrenze zu entfernen. Gleichzeitig dürfte die zunehmende geldpolitische Divergenz gegenüber anderen Zentralbanken die Kosten der Währungsabsicherung erhöhen. Für Anleger mit Anlagen im Ausland stellt dies eine wachsende Herausforderung dar. Vor diesem Hintergrund erwarten wir ein zunehmendes Interesse an dynamischeren Ansätzen für das Management von Währungsrisiken.»
Reto Cueni, Chefökonom der Syz Group:
«Die SNB hat wie erwartet den Leitzins bei null belassen. Präsident Schlegel betonte, dass der jüngste Inflationsanstieg in der Schweiz auf 0,8 Prozent im August einerseits auf die gestiegenen Energiepreise, und andererseits auf den etwas schwächeren Schweizer Franken zurückzuführen sei. Es war interessant zu sehen, dass Präsident Schlegel aber klar machte, dass die Schweizer Wirtschaft nun auf dem Potenzialwachstumskurs liegt und es keine nennenswerte Unterauslastung mehr gibt. Dies nach dem überraschend guten Wachstum im zweiten Quartal des laufenden Jahres.
Wir erwarten daher, dass die Schweizerische Nationalbank im ersten Quartal 2027 die Zinsen erhöhen dürfte, da bis dann auch die heimischen Preise weiter steigen und einen moderaten inländischen Preisdruck zeigen dürften. Wir prognostizieren im Dezember noch keinen Anstieg des Leitzinses, da die Schweizer Wirtschaft aus einer schwierigen Zeit kommt, in der es auch negative Wachstumsphasen gab, wie SNB-Präsident Schlegel erklärt hat, und sich der heimische Preisdruck bis dann noch nicht genügend stark entfaltet haben dürfte.»
Julien Savioz, Devisenexperte bei Alpinex:
«Während im Ausland an der Zinsschraube gedreht wird, bleibt die SNB an der Seitenlinie. Die Inflation ist zwar im August leicht auf 0,8 Prozent gestiegen, doch verantwortlich dafür sind in erster Linie höhere Energiepreise. Auch die Wortwahl zu Deviseninterventionen ist auffällig entspannter als noch im Frühjahr: Von einer ‹erhöhten Bereitschaft› wurde auf ‹bei Bedarf› zurückbuchstabiert. Für eine Zinserhöhung in den kommenden Monaten sehen wir keinen Anlass: Die Inflation ist weiterhin komfortabel im Zielband, die Wirtschaft ist zuletzt stärker gewachsen als erwartet und die jüngste Frankenabwertung nimmt zusätzlichen Handlungsdruck von der SNB.»
Brian Mandt, Chefökonom Luzerner Kantonalbank:
«Die SNB öffnete heute die Tür zu einem höheren Leitzins einen Spaltbreit. Den Leitzins liess sie zwar erwartungsgemäss noch unverändert bei Null Prozent. Doch im Pressekommentar verweist sie darauf, dass der mittelfristige Inflationsdruck, wenn auch moderat, gestiegen ist. Das spiegelt sich auch in ihrer Inflationsprognose wider, die sie für die nächsten Quartale nach oben revidierte. Zudem wirkt ihre Geldpolitik akkommodierend. Gleichzeitig prognostiziert sie, dass die Wirtschaft kräftig wächst. An der Dezember-Sitzung dürfte die SNB den Leitzins noch bei Null Prozent lassen. Wir halten es aber für wahrscheinlich, dass die Schweizer Währungshüter den Leitzins im kommenden Jahr anheben werden.»
Fredy Hasenmaile, Chefökonom Raiffeisen Schweiz:
«Solange die SNB noch an der Nullzinspolitik festhält, bleibt auch der darüber gesteuerte Tagesgeldsatz SARON unverändert. Entsprechend wird es bei den Konditionen für SARON-Hypotheken kurzfristig kaum Bewegung geben.
Für die längerfristigen Hypothekarzinsen ist hingegen weniger der aktuelle Leitzins als vielmehr die Leitzinserwartungen ausschlaggebend. Und da an den Finanzmärkten mittlerweile auf Jahressicht für die SNB ein moderat positiver Leitzins eingepreist ist, haben sich die Konditionen für Festhypotheken bereits etwas verteuert. Ohne Anzeichen für einen raschen und ausgeprägten Zinserhöhungszyklus der SNB gibt es darüber hinaus aber keinen Grund für einen markanten weiteren Anstieg der Langfristzinsen.»
Thomas Gitzel, Chefökonom VP Bank:
«Die SNB hält still – noch. Ob die eidgenössischen Währungshüter dies noch längere Zeit durchhalten können, bleibt fraglich. Zuletzt stieg die Inflationsrate auf 0,8 Prozent, was zwar im internationalen Vergleich wenig ist, andererseits aber nicht so richtig zu einem negativen Saron passen möchte (...) Die Anhebung der bedingten Inflationsprognosen lässt jedenfalls darauf schliessen, dass man auch innerhalb der SNB das Teuerungsrisiko auf der Oberseite sieht.»
David Marmet, Chefökonom Schweiz Zürcher Kantonalbank:
«Der heutige SNB-Entscheid, den Leitzins unverändert bei null Prozent zu belassen, war allgemeiner Konsens. Überraschend ist hingegen die neue bedingte SNB-Inflationsprognose, die sich im Vergleich zur Juni-Prognose nur leicht erhöht hat. Dennoch wird sich unserer Ansicht nach für die SNB bald ein Fenster für höhere Zinsen öffnen. Unser Szenario sieht vor, dass die SNB den Leitzins ab März 2027 schrittweise auf bis 0,75 Prozent erhöhen wird.
Die SNB dürfte diese Normalisierungsschritte vor dem Hintergrund anhaltend hoher Energiepreise, einer abgenommenen Frankenstärke und einer robusten Schweizer Konjunktur vollziehen. Damit wird sich die SNB auch den nötigen Spielraum schaffen, um bei Bedarf den Leitzins zu senken, ohne die unpopuläre Negativzinspolitik implementieren zu müssen. Auf dem Franken-Kapitalmarkt werden die Leitzinserhöhungen zu höheren Zins- und Renditesätzen führen, ausgehend von einem im internationalen Vergleich nach wie vor niedrigen Niveau.»
Philipp Merkt, Anlegechef Postfinance:
«Die SNB steht nicht unter Zugzwang. Der geringe Inflationsdruck in der Schweiz gibt ihr den Spielraum, die Konjunktur mit ihrer expansiven Geldpolitik weiter zu unterstützen.
Der Nullzins ist in wirtschaftlich schwierigen Zeiten ein wichtiges Instrument, sollte aber kein Dauerzustand sein. Verbessert sich die wirtschaftliche Lage, sollte die SNB möglichst die Gelegenheit nutzen, wieder geldpolitischen Handlungsspielraum aufzubauen.»
Bekim Laski, Anlagechef SMZ:
«Der Zinsentscheid der SNB ist folgerichtig. Der Markt preist bis Mitte 2027 mehr als zwei Zinserhöhungen ein. Mit der Richtung gehen wir einig, nicht aber mit dem Tempo. Die Datenlage deutet auf eine sich erholende, aber noch nicht überhitzte Wirtschaft hin, und die Inflation bleibt ungeachtet des schwächeren Frankens im Bereich der Preisstabilität. Die SNB steht damit weder unter Lockerungs- noch unter Straffungsdruck. Das erlaubt ihr, die Geldpolitik 2027 im eigenen Tempo zu normalisieren. Eine erste Erhöhung auf 0,25% wäre weniger eine Straffung als eine Rückgewinnung von Handlungsspielraum.»
Philipp Burckhardt, Lombard Odier IM:
«Endlich wird es aufseiten der Zentralbanken wieder spannend. (...) Auch wenn die steigenden Preise, vor allem die Energiepreise, vorwiegend der geopolitischen Lage im Nahen Osten geschuldet sind, eröffnen die soliden Wachstumszahlen die Option, ohne grösseren Schaden, mit höheren Zinsen, der Wirtschaft ein wenig Wind aus den Segeln zu nehmen. Die SNB hat vor dem Hintergrund heute erstmals noch nicht an der Zinsschraube gedreht, aber mit einer höher angesetzten Inflationsprognose sowie einem höher erwarteten Wachstum die Tür weit geöffnet. Ebenso hat sie die Formulierung bezüglich Bereitschaft zu Deviseninterventionen leicht abgeschwächt. Da der Schweizer Franken gegenüber dem Euro und Dollar seit Jahresanfang abgewertet hat und das Zinsdifferenzial gegenüber der Fed und EZB weiter steigt, erwarten wir nun bei ähnlich bleibendem Umfeld für Dezember eine erste Zinserhöhung.»
Jurus Arthur, Anlegechef Oddo BHF:
«Der Franken ist derzeit ein Verbündeter der SNB. Die Zinserhöhungen der Fed und der EZB haben die Zinsdifferenz vergrössert und die Schweizer Währung geschwächt, was die monetären Bedingungen lockert, ohne dass die SNB handeln muss. Dieser Mechanismus hat jedoch eine Kehrseite: Ein schwächerer Franken importiert zusätzliche Inflation, und dies zu einem Zeitpunkt, an dem die Energiepreise ohnehin nach oben drücken. Die SNB befindet sich somit in einer ungewohnten Lage. Die Hauptgefahr ist nicht mehr eine übermässige Aufwertung des Frankens zulasten der Exporteure, sondern eine anhaltende Abschwächung, die sie zu einer früheren Straffung als geplant zwingen könnte. Eine Eskalation im Nahen Osten könnte die Nachfrage nach sicheren Häfen allerdings schlagartig wiederbeleben. Deshalb hält sich die Notenbank ausdrücklich die Option offen, am Devisenmarkt zu intervenieren, und zwar in beide Richtungen.»
Fabienne Hockenjos-Erni, Mitglied der Geschäftsleitung und Leiterin Financial Services bei Rahn+Bodmer:
«In den vergangenen Tagen wurde darüber spekuliert, ob sich auch die SNB bereits zu einer Zinserhöhung verleiten lässt. Dem ist mit der heutigen Zinssitzung nicht so. Dennoch wird die Inflation auch für die SNB zum zentralen Faktor. Auch die Schweiz kann sich den globalen Inflationstendenzen nicht entziehen. Entsprechend steigt die Wahrscheinlichkeit, dass die SNB in den kommenden Quartalen von der Nullzinspolitik verabschiedet.»