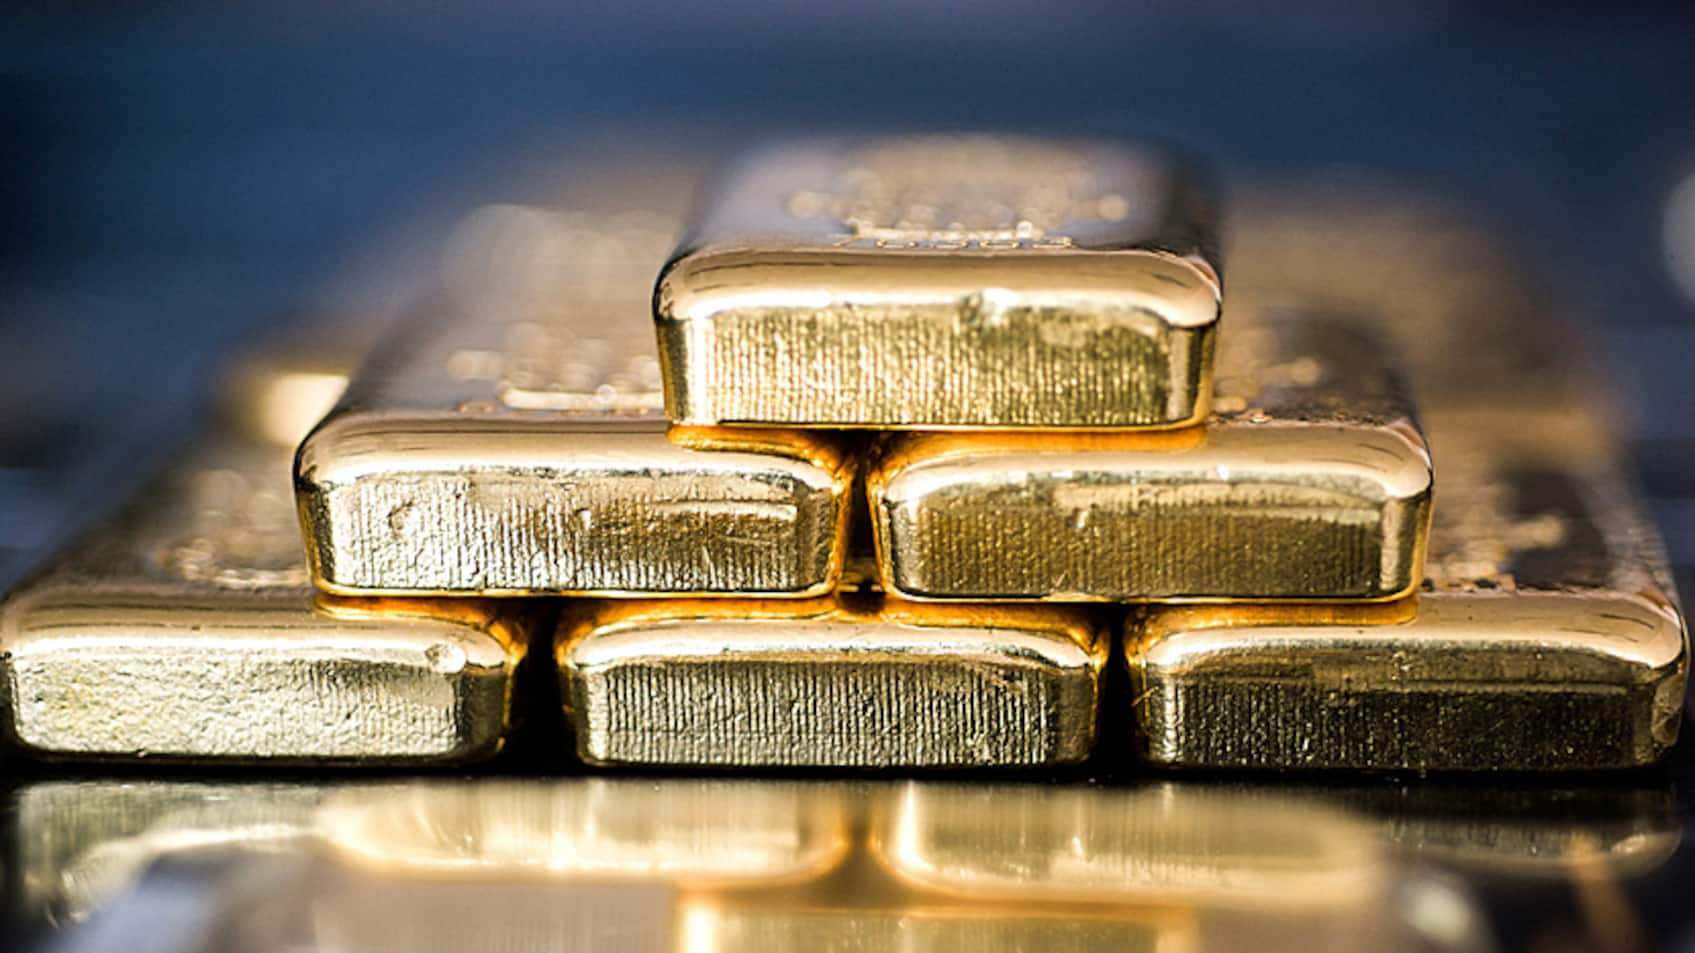
Der Preis je Feinunze Gold ist am Mittwoch um rund 1,5 Prozent auf 3794 US-Dollar gefallen. Damit unterschritt der Wert des gelben Edelmetalls erstmals seit Ende September 2025 die Schwelle von 3800 Dollar je Unze (zikra 31,1 Gramm) und langte damit so gut wie auf einem 14-Monats-Tief an.
Wesentlicher Treiber nach unten sind die Zinsen beziehungsweise die Erwartung, dass diese steigen werden. Eine Anhebung bei der Dezembersitzung der amerikanische Notenbank Fed um 0,25 Prozentpunkte auf die Spanne von 4,00 bis 4,25 Prozent ist gemäss CME FedWatch hoch wahrscheinlich. Manche Händler gehen sogar von einem Zinsschritt um 0,5 Prozentpunkte aus. Weitere Zinsschritte nach oben sind für die erste Jahreshälfte 2027 bereits eingepreist.
Unterdessen verharren auch die Renditen den zehnjährigen US-Staatsanleihen über 5,00 Prozent. Diese Marke gilt unter Anlegern als kritisch.
Hohe und steigende Zinsen machen zinslose Anlagen wie Gold in den Augen der Investorinnen und Investoren weniger attraktiv, woraus sich der Druck auf die Edelmetallpreise zumindest zu einem relevanten Teil erklärt.
Prognosen sehen den Goldpreis auf über 5000 Dollar steigen
Strategen blicken, was den Goldpreis betrifft, allerdings durchaus zuversichtlich in die nahe Zukunft. Die Experten der US-Grossbank Morgan Stanley sehen den Goldpreis Ende 2027 bei 5250 US-Dollar je Unze - mehr als 38 Prozent über dem aktuellen Niveau sowie wenige hundert Dollar unter dem Allzeithoch bei 5594 Dollar von Ende Januar.
Derweil erwarten die zuständigen Analysten der UBS einen Goldpreis von 5000 US-Dollar je Feinunze im vierten Quartal 2027, wie sie in einer Notiz von Anfang Woche festhielten. Grund für den ebenfalls relativ hohen Zielwert sei die Aussicht, dass die wachsende Staatsverschuldung, gerade etwa in den Vereinigten Staaten, Vermögensanlagen wie Staatsanleihen oder Devisen schwächen und die Investoren deshalb vermehrt auf als sicher wahrgenommene Werte wie Gold setzen.
In diesem Kontext dürfte auch die Nachfrage der Zentralbanken anhalten. Sie kaufen Gold und streuen so die Risiken ihrer Reserven breiter. Am Markt gelten die Notenbanken sogar als eigentlicher Nachfragegarant, dies schon seit längerem und auch auf absehbare Zeit.