Bis Ende September sind die Zinsen sichtlich gestiegen. Die zehnjährige Bundesobligation warf bis zu 0,7 Prozent und damit so viel ab wie seit dem Frühjahr 2025 nicht mehr. Auch Eigenheimbesitzer bemerkten die Entwicklung. Der Zinsindex für Wohnimmobilien von hypotheke.ch stieg am vorletzten Septembertag auf 1,77 Prozent. Da dieses Barometer eine Vielzahl von Zinsdaten erfasst, vermittelt es ein gutes Bild zur Entwicklung der Finanzierungskosten für Schweizer Wohneigentum.
Inzwischen hat sich die Lage entspannt. Der Zinsindex ist um etwas mehr als 0,1 Prozentpunkte auf 1,64 Prozent gefallen. Die günstigste zehnjährige Festhypothek beläuft sich gemäss hypotheke.ch auf 1,42 Prozent.
Dieser Rückgang der Hypothekarzinsen sei zwar keine Trendwende, aber ein Einpendeln auf tieferem Niveau, sagt Florian Schubiger, Geschäftsführer von hypotheke.ch. Für Eigenheimbesitzer sei die Entspannung der Zinsen «finanziell durchaus spürbar». Und: «Wer bislang abgewartet hat und Sicherheit sucht, hat jetzt eine sehr interessante Gelegenheit zum Abschluss einer langfristigen Festhypothek.» Das günstigste Angebot, die zehnjährige Festhypothek zu 1,42 Prozent, hält Schubiger für «ausserordentlich attraktiv».
Dass die Gelegenheit momentan günstig ist, verdeutlicht das Geschehen im Marktumfeld. «Die Ungewissheit zum weiteren Zinsverlauf ist in verschiedener Hinsicht gross», sagt Hypothekenspezialist Florian Schubiger. Zu den Unwägbarkeiten zählen die Zwischenwahlen in den Vereinigten Staaten, die Anfang November stattfinden und in deren Nachgang womöglich neue Bewegung in die US-Politik kommt. Zudem naht der Winter, ohne dass sich die Lage am Ölmarkt entspannt - die Sorte Brent kostet derzeit über 110 Dollar je Fass, wodurch der Inflationsdruck weiter besteht. Noch vor Jahresende sind denn auch wichtige Entscheide der weltweit führenden Notenbanken auf der Agenda. Ein Fragezeichen steht ausserdem hinter der Verschuldung von Ländern wie Frankreich und den USA. «Deshalb ist ein neuerlicher Zinsanstieg genauso möglich wie ein weiterer Rückgang», resümiert Schubiger.
Derweil sind die Ursachen für das Nachlassen der Zinsen genauer bestimmbar. Zum einen sei die Schweizer Teuerung bei 1,0 Prozent weniger stark ausgefallen, als aufgrund der Rohstoffpreisentwicklung befürchtet worden sei. «So sind die Inflationserwartungen wieder zurückgekommen, was die Langfristzinsen gedämpft hat», erklärt der Hypothekenexperte. Zum anderen ist wegen der Krise des französischen Staatshaushalts Kapital in den sicheren Hafen Schweiz geflossen. Auch das hat die Zinsen am langen Ende gedrückt.
Hypotheken aller Laufzeiten günstiger
Auffällig ist, dass sich die Festhypotheken aller Laufzeiten im Oktober mehr oder weniger gleichmässig vergünstigt haben, wie die folgende Grafik zeigt.
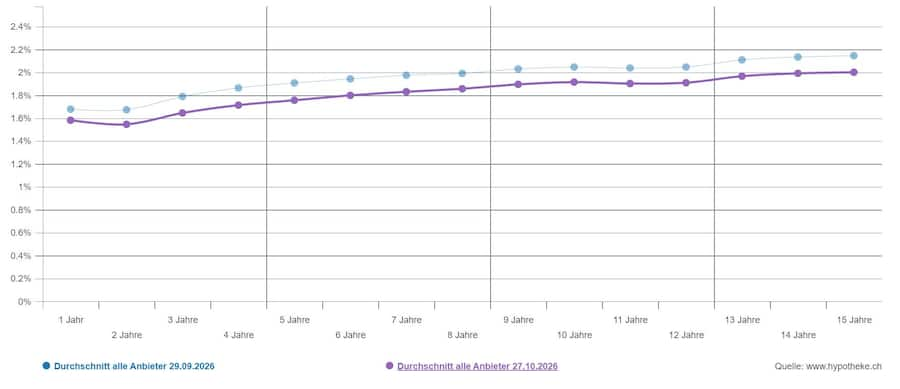
Die Veränderung der Hypothekarzinsen über die verschiedenen Laufzeiten hinweg. (Quelle: hypotheke.ch)
Noch bis vor einigen Wochen hatten sich Festhypotheken mit kurzen und mittleren Laufzeiten stärker verteuert als jene mit längeren Laufzeiten. Die Zinskurve war dadurch flacher geworden, wie Florian Schubiger gegenüber cash.ch erklärte.
Auch wenn sich die Zinsen nun im Allgemeinen entspannt haben, so sind die Differenzen zwischen einzelnen Anbietern doch gross. Sie lassen sich zum Teil auf unterschiedliche regulatorische Anforderungen an Banken, Versicherungen und Pensionskassen zurückführen, was einem Zinsvergleich vorausgeschickt werden muss. Zudem sind Schaufensterzinsen nicht unbedingt gleich den tatsächlichen Angeboten. Diese hängen in der Regel von der konkreten Situation, etwa der Qualität der Liegenschaft, der Belehnung oder der Finanzkraft der Schuldnerin oder des Schuldners ab.
Vergleichen kann sich dennoch lohnen. Die folgende Tabelle gibt ein Beispiel.
| Anbieter | 2 Jahre | 5 Jahre | 7 Jahre | 10 Jahre |
| Asga Pensionskasse | 1,35 % | 1,57 % | 1,53 % | 1,63 % |
| Generali Versicherung | 1,30 % | 1,56 % | 1,65 % | 1,71 % |
| Valiant Bank | 1,77 % | 1,97 % | 2,07 % | 2,16 % |
Vergleich verschiedener Anbieter und Laufzeiten / Quelle: hypotheke.ch / Stand: 28. Oktober 2026.
Bei den zehnjährigen Hypotheken ist die Valiant Bank um 0,45 Prozentpunkte teurer als die Generali Versicherung sowie um 0,53 Prozentpunkte über dem Angebot der asga Pensionskasse. Für eine Hypothek über eine Million Franken entsprechen diese Zinsdifferenzen jährlichen Summen von 4500 beziehungsweise 5300 Franken - Beträge, die man in einem durchschnittlichen Haushaltsbudget nicht ohne Weiteres vernachlässigen kann.
Wer indes gut verhandelt, kann einen Zinsnachteil verringern beziehungsweise einen Zinsvorteil vergrössern und so letztlich Geld sparen. In den Gesprächen stehen die Chancen naturgemäss besser, wenn man finanziellen Spielraum hat. Bei hoher Kreditwürdigkeit können bis zwischen 0,2 und 0,3 Prozentpunkte herausgeholt werden. Dies allerdings eher bei Banken und weniger bei Versicherungen und Pensionskassen. Solche hat Schubiger auch schon «Rosinenpicker» genannt, weil sie die Kreditnehmer besonders sorgfältig auswählen und nicht selten strengere Anforderungen an die Belehnung und die Bewertung der Immobilie stellen. Insofern sind auch vergleichsweise hohe Schaufensterzinsen der Banken wieder zu relativieren.