Der September ist seinem Ruf, ein schwacher Börsenmonat zu sein, gerecht geworden. Der Swiss Market Index (SMI) gab 2,5 Prozent nach, während der Swiss Performance Index (SPI) um 1,8 Prozent zurückfiel.
Ein Blick auf die Einzelwerte hellt das insgesamt trübe Bild auf. Im Leitindex hat die Aktie von SMI-Neuling Sandoz alle anderen Titel übertroffen und beendet den Monat 6,5 Prozent höher. Die Avancen gehen weniger auf einen etwaigen «Indexeffekt» als auf Produkt-News zurück. Mitte Monat erhielt das von CEO Richard Saynor geführte Unternehmen die Marktzulassung für generisches Semaglutid in Kanada. Das Mittel aus der Klasse der GLP‑1-Wirkstoffe trifft auf einen Markt mit rund sechs Millionen Diabetikerinnen und Diabetikern sowie einem Volumen von 2,6 Milliarden US-Dollar.
Sandoz dürfte nicht kurzfristig und nicht bloss in Kanada, doch auf Jahre hinaus und in verschiedenen Ländern profitieren: «Langfristig sehen wir das Marktpotenzial für generisches Semaglutid im Jahr 2035 für Sandoz bei 444 Millionen US-Dollar Umsatz», notierte Urban Fritsche, zuständiger Analyst der Zürcher Kantonalbank (ZKB).
Ende Jahr werde Semaglutid in zwölf grösseren Märkten generisch sein; in weiteren rund 150 Ländern sei für Semaglutid nie ein Patent angemeldet worden - «was das langfristige Potenzial für kostengünstige GLP-1-Angebote unterstreicht». Fritsche bestätigte das «Übergewichten»-Rating für Sandoz und bezifferte den fairen Wert der Aktie mit 90 Franken. Gemessen daran haben die Valoren gegenüber dem aktuellen Stand von 72,30 Franken rund 24 Prozent Luft nach oben.
Ob auch der «Indexeffekt» die Titel des Generikaspezialisten angetrieben hat, steht infrage. Denn die These, wonach die Aufnahme in den SMI einen Titel anschiebt, weil viele Fondsmanager ihn in ihre Anlagevehikel aufnehmen, ist ins Wanken geraten. Entsprechende Evidenz liefert nun auch das Abschneiden von Galderma. Die Anteilscheine des Schönheitskonzerns sind ebenfalls in den Schweizer Leitindex aufgestiegen - und auf Monatssicht 0,6 Prozent gesunken.
Im SMI-Keller befinden sich nach wie vor die Aktien des Privatmarktspezialisten Partners Group. Sie haben zwischen Ende August und Ende September nicht weniger als 17,5 Prozent eingebüsst. Die Titel stehen schon seit einiger Zeit unter massivem Druck. Seit dem letzten Hoch bei etwas über 1400 Franken im Frühjahr 2025 sind die Titel um knapp 60 Prozent gesunken - und beim Stand von aktuell 606,40 Franken sind sie so wenig wert wie zuletzt vor sechseinhalb Jahren. Viele Experten sehen den Druck von der Aktie nicht so schnell schwinden.
Begleitet wurde der Kursverfall im September von verschiedenen Kurszielsenkungen. Anfang Monat ging Kepler Cheuvreux bei unverändertem «Buy»-Rating auf 815 von 860 Franken. Ende Monat legte der zuständige Experte der US-Investmentbank Jefferies das Preisziel bei 605 Franken fest (bisher: 710 Franken). Sein «Hold»-Rating wird von der Anmerkung unterstrichen, dass der Experte ohne ein günstigeres makroökonomisches Umfeld eine Erholung kaum vor 2028 erwartet.
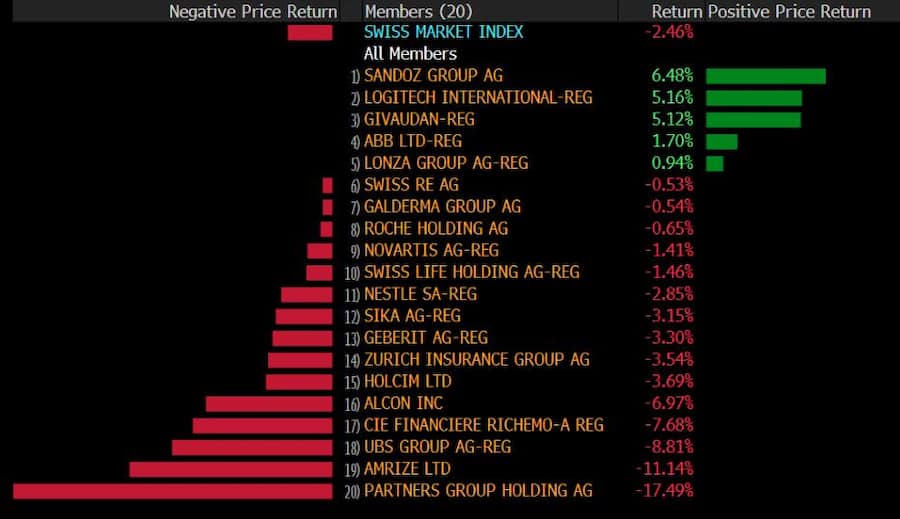
Die Performance der SMI-Titel im September 2026. (Screenshot Bloomberg)
Auffällig waren im abgelaufenen Monat auch Logitech (plus 5,2 Prozent), Givaudan (plus 5,1 Prozent) und ABB (plus 1,7 Prozent). Ins Hintertreffen geraten sind hingegen - neben Partners Group - auch Amrize (minus 11,1 Prozent) und UBS (minus 8,8 Prozent). Bei Amrize verteuert das anziehende Zinsniveau die Finanzierungskosten für den Bau.
Perrot Duval im Hoch - Newron im Sinkflug
Am breiten Markt haben sich die Titel von Perrot Duval (plus 34,8 Prozent), Aevis Victoria (plus 22,6 Prozent), Gurit (plus 20,7 Prozent), LEM (plus 20,6 Prozent) und AMS Osram (20,0 Prozent) hervorgetan.
Während bei den Industriewerten Gurit und LEM der Turnaround weiter Formen angenommen hat, befanden sich die Aktien von Perrot Duval (seit letzten Donnerstag vom Handel ausgesetzt) aufgrund des Reverse Takeovers mit dem Cloud- und IT-Dienstleister Infomaniak weiter im Aufwind. Infomaniak schlüpft in die Börsenhülle von Perrot Duval und wird ab Donnerstag (1. Oktober) unter dem Symbol «INFO» an der SIX gehandelt werden.
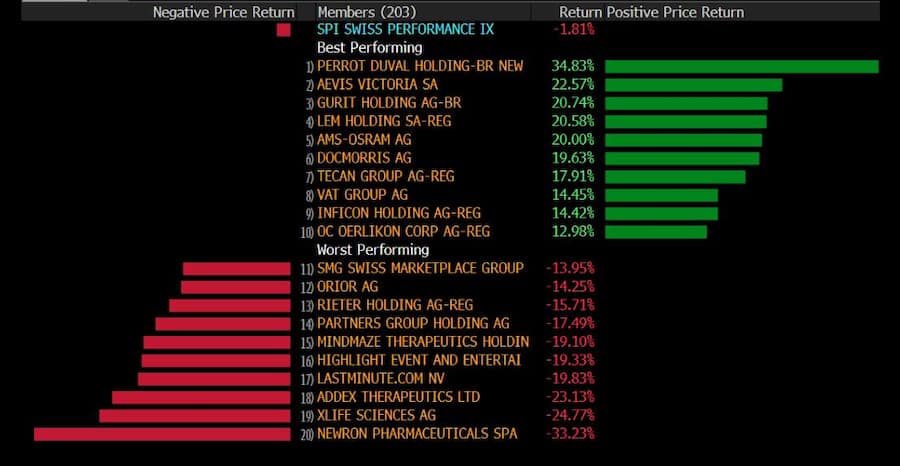
Die Performance der SPI-Titel im September 2026. (Screenshot Bloomberg)
Bei Newron verschärfte sich der schon seit Längerem anhaltende Kursverfall, nachdem das Biopharmaunternehmen am vergangenen Freitag meldete, dass der US-Rekrutierungsstopp für eine Studie zum Schlüsselprodukt Evenamide bestehen bleibt. Derweil wurden die ohnehin angeschlagenen Aktien von Rieter durch eine Herabstufung von «Neutral» auf «Sell» der zuständigen UBS-Analystin weiter nach unten gezogen. Auch wenn die am Mittwoch bekannt gewordene Rochade an der Konzernspitze die Titel zwischenzeitlich antrieb, dürfte ein nachhaltiger Aufschwung beim Textilmaschinenhersteller nicht ohne Rückenwind aus einem besseren Marktumfeld zu haben sein.